模拟芯片四家:一门慢生意里的四种活法
转载自公众号「赢家财富」 · 查看原文
今天三大指数今日低开低走:上证指数收报 3797.24 点,跌 0.43%,成交 7149 亿元;深证成指报 12384.87 点,跌 2.03%,成交 8229 亿元;创业板指报 2963.82 点,跌 2.61%。板块上,影视院线、文化传媒、风电设备涨幅居前,贵金属、种植业与林业、能源金属领跌;银行股延续强势,中国银行、工商银行盘中再创历史新高。
今天分析A 股模拟芯片里四家有代表性的公司摆在一起看:圣邦股份(300661.SZ)、思瑞浦(688536.SH)、艾为电子(688798.SH)、纳芯微(688052.SH)。
一、模拟芯片:一门「慢生意」
先把行当说清楚。数字芯片管「算」,模拟芯片管「感知」和「供电」——把温度、声音、光线这些真实世界的信号转成电信号,再给整台设备分配电能。它不追先进制程(大量产品停在成熟工艺),单颗价钱不高(几毛到几十块),但一台手机里要塞十几颗,一辆电动车里几十上百颗。
这门生意有三个特点。其一,生命周期长:一颗设计成熟的模拟芯片能卖十几年,靠「料号」滚动积累,不靠爆款迭代。其二,认可靠性:车规、工业客户的验证周期以年计,一旦进供应链就很难被换掉。其三,周期明显:景气跟着下游库存周期走,2022–2023 年全行业去库存,四家的账本里都留下了痕迹。
眼下行业最大的变量来自海外龙头:据媒体2026 年 4 月报道,德州仪器(TI)对部分模拟芯片涨价 40%–55%。海外提价给国产厂商让出了替代窗口——这是四家共同的顺风,但每家接风的方式完全不同。
二、四家是谁
| 公司 | 一句话定位 | 2025 营收 | 2025 归母 | 总市值 | PE(TTM) |
|---|---|---|---|---|---|
| 圣邦股份 300661 | 国内模拟芯片综合第一,38 大类 7200 余款料号 | 38.98 亿 | 5.47 亿 | 623.5 亿 | 83.7 |
| 思瑞浦 688536 | 信号链高精度见长,四大下游平台化布局 | 21.42 亿 | 1.73 亿 | 382.4 亿 | 92.1 |
| 艾为电子 688798 | 音频全栈龙头,消费电子深耕 | 28.54 亿 | 3.17 亿 | 115.0 亿 | 45.0 |
| 纳芯微 688052 | 汽车电子与泛能源,隔离与磁传感特色 | 33.68 亿 | -2.29 亿 | 314.5 亿 | —(TTM 为负) |
数据来源:四家公司 2025 年年度报告、ifind 金融数据;市值与估值截至 2026-10-12
三、产品分类:四张不同的货架
模拟芯片两大主类——信号链(处理信号)与电源管理(分配电能),外加传感器。四家在货架上的摆法各不相同。
圣邦股份:信号链与电源管理双支柱,38 大类 7200 余款可销售产品,另有温度、磁传感器,是四家里货架最宽的一家——料号越多,客户越能一站式采购,转换成本也越高。2026 上半年信号链收入 10.36 亿元(+53.1%)、电源管理 15.21 亿元(+35.5%)。思瑞浦:同样双支柱,重心在信号链——上半年信号链收入 10.99 亿元(+71.1%),毛利率 52.65%,比自家的电源管理高出 11.5 个百分点;2024 年 10 月完成收购创芯微,把锂电保护、AC/DC 补进电源管理货架。
艾为电子:从音频功放起家,如今做成「音频全栈」——功放、音频算法、ADC/DAC、Codec、音频总线芯片、DSP 一体布局,另有电源管理、射频前端(开关、LNA)、通用信号链。截至 2025 年末累计发布产品 1700 余款、42 个子类,年出货量接近 57 亿颗。纳芯微:三大件——信号链、电源管理、传感器,最有辨识度的是隔离与磁传感。上半年信号链收入 10.11 亿元(+72.6%)、电源管理 8.79 亿元(+69.3%)、传感器 6.43 亿元(+55.6%),三条线同时高增。
四、技术先进性:四把不同的刀
模拟行业的「技术先进」另有含义——不是制程多细,而是指标、可靠性与品类覆盖。
圣邦股份:广度即壁垒。中国模拟 IC 综合排名第一、全球第八(第三方机构口径,需核实原文),信号链中国厂商第一、电源管理中国厂商第二。2025 年推出近 900 款自主知识产权新品,研发投入 10.45 亿元(占营收 26.8%);逾 500 款产品通过 AEC-Q100 车规认证并量产交付。
思瑞浦:精度见长。高精度放大器、ADC 等切入光模块、服务器、基站等高价值场景;研发人员 544 人、占员工总数 62%;已完成百余款 AEC-Q 认证,苏州车规测试中心产能爬坡。
艾为电子:把音频做成全栈。从功放、算法到 ADC/DAC、Codec、总线、DSP 一体化布局,是国内少数实现音频全链路软硬件、算法、总线协议一体化的厂商;首款高性能 NPU 智能语音芯片已量产落地、另有 50 余家客户评估;车规 T-BOX 与 4×80W 车载功放通过 AEC-Q100 认证并出货;围绕 AI 眼镜推出超低功耗功放与上行音频算法。
纳芯微:把「安全」做成产品。磁传感器同时布局霍尔、AMR、TMR、电感式、磁通门五条主流技术路线,在售规格近千款;隔离栅极驱动 NSI6911F 是国内首款基于全国产供应链、通过 TÜV 莱茵认证并达到 ISO 26262 ASIL D 等级的产品(19A 峰值驱动、±150kV/μs 抗扰度);面向 AI 服务器电源,高压 GaN 驱动、中低压 GaN 合封产品已批量发货。
五、客户:卖给谁
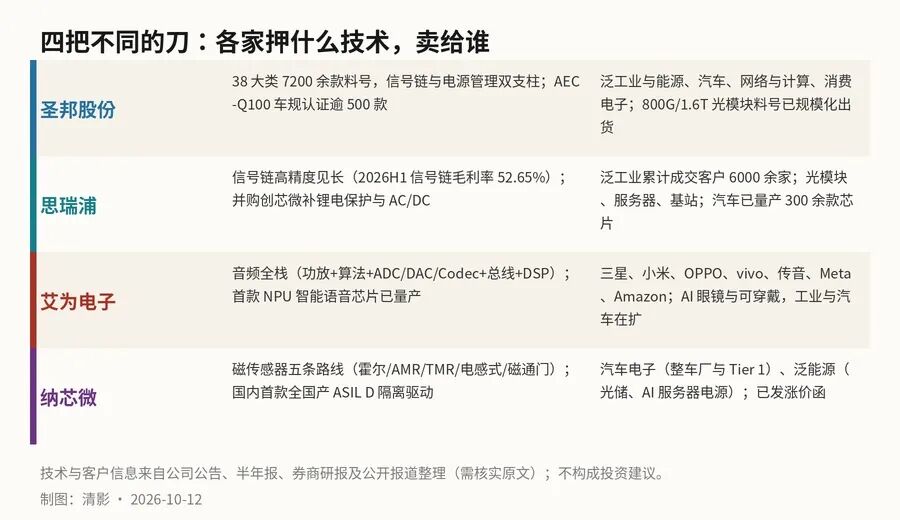
信息来自公司公告、半年报、券商研报及公开报道整理(需核实原文)
客户结构决定了四家感受的「温度」不一样。艾为电子消费电子味最重:进入三星、小米、OPPO、vivo、传音、Meta、Amazon 等品牌供应链——品牌背书硬,但消费电子的周期也直接写进报表,上半年营收 -1.4% 就是这个味道。圣邦股份最分散:工业与能源、汽车、网络与计算、消费电子全面开花,且已在 800G/1.6T 光模块相关料号上规模化出货(据公开报道,单只价值量几十元),单一行业波动被摊薄。
思瑞浦从通信起家往平台走:泛工业累计成交客户 6000 余家;泛通信覆盖无线基站、光模块、服务器;汽车市场已量产 300 余款芯片,与头部 Tier 1 及整车厂合作加深。纳芯微最贴汽车与能源:汽车电子与泛能源(光伏储能、AI 服务器电源)是两大核心领域,公司称相关产品出货量大幅提升,并已就涨价与头部客户协商取得进展(2026 年 9 月业绩会公开信息,需核实原文)。
六、业绩:2026 中报摆在一起
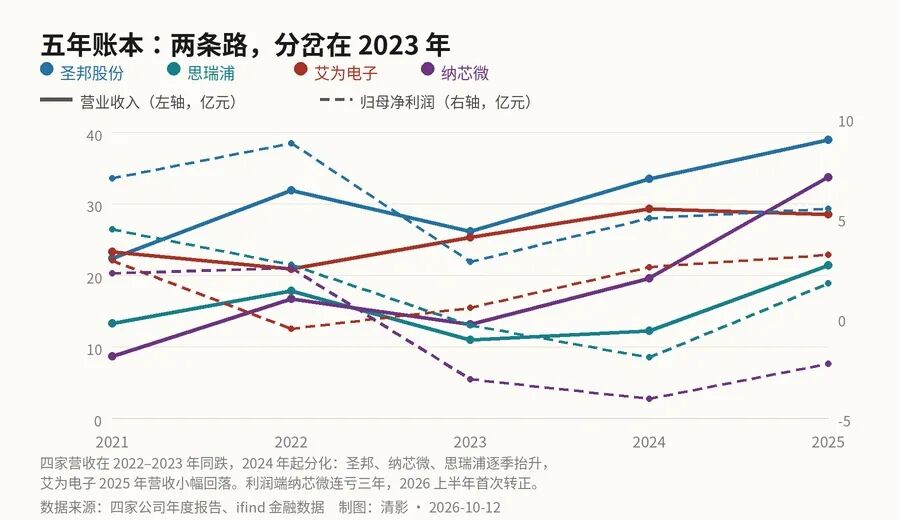
数据来源:四家公司年度报告、ifind 金融数据(2021–2025 各年度)
五年账本里最清楚的一条分界线画在 2023 年:那一年圣邦利润掉到 2.81 亿、思瑞浦和纳芯微双双亏损、艾为靠着低基数勉强保住正数。此后行业走出谷底,四家却走上了四条不同的路——这正是这篇笔记想说的:同一个行业,没有统一的命。
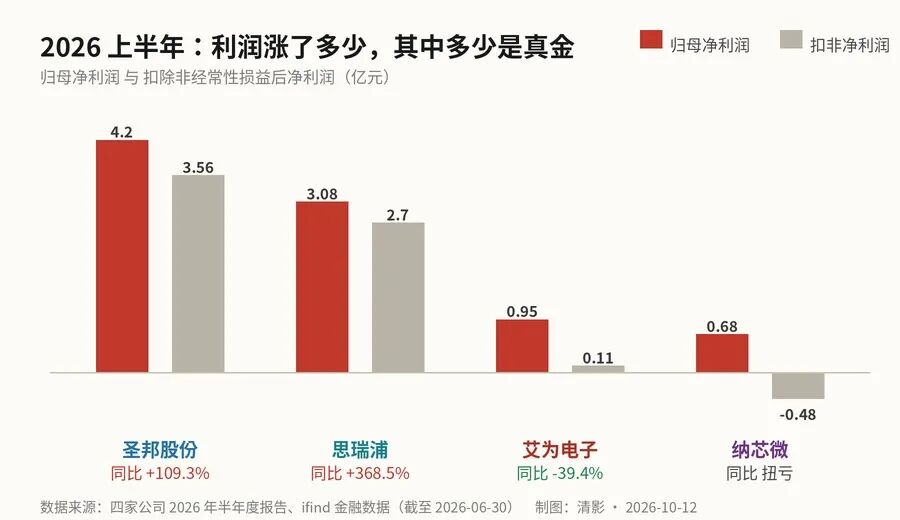
数据来源:四家公司 2026 年半年度报告、ifind 金融数据(截至 2026-06-30)
| 公司 | 营收 | 归母净利 | 扣非净利 | 毛利率 | 研发费用率(2025) |
|---|---|---|---|---|---|
| 圣邦股份 | 25.95 亿 +42.7% | 4.20 亿 +109.3% | 3.56 亿 | 51.84% | 26.8% |
| 思瑞浦 | 16.06 亿 +69.2% | 3.08 亿 +368.5% | 2.70 亿 | 49.00% | 27.5% |
| 艾为电子 | 13.50 亿 -1.4% | 0.95 亿 -39.4% | 0.11 亿 | 31.05% | 19.9% |
| 纳芯微 | 25.40 亿 +66.7% | 0.68 亿 扭亏 | -0.48 亿 | 32.09% | 23.6% |
数据来源:四家公司 2026 年半年度报告、ifind 金融数据(报告期截至 2026-06-30);研发费用率为 2025 年度口径
① 圣邦股份是最扎实的一份卷子。营收、归母、扣非三者同向高增,毛利率 51.84% 还在往上走——龙头在行业复苏里吃到了「规模 + 料号广度」的双重红利。
② 思瑞浦是反转最猛的一家。2024 年亏 1.97 亿,2025 年扭亏,2026 上半年归母 3.08 亿(+368.5%)——光模块、服务器等 AI 需求叠加新品导入;且扣非 2.70 亿紧贴归母,利润是主业挣来的。
③ 纳芯微是营收狂飙、利润刚喘过气。25.40 亿营收是四家里绝对增量最大的,归母 0.68 亿终于转正,但扣非仍亏 0.48 亿——23.6% 的研发费用率还在压利润,二季度单季扣非 688 万元刚转正。
④ 艾为电子是唯一的降温样本。营收 -1.4%、归母 -39.4%、扣非只剩 0.11 亿——2025 年「低基数下的高利润」没有续上。它提醒我们:模拟芯片的周期,消费电子那一侧最先反应。
七、发展潜力:各自的下一程
圣邦股份手里两张新牌:车规(逾 500 款认证,公司预计未来 3–5 年车规收入占比从逾 7% 提升至 10%–15%)与光模块(800G/1.6T 料号已出货);A+H 上市推进中(据公开报道,需核实原文)。看点是「料号复利」能否继续滚动。思瑞浦的主引擎是 AI——2025 年光模块业务营收突破 1 亿元,服务器业务快速增长;并购创芯微的消费电子协同(2025 年为其贡献营收 3.79 亿元)补齐了第二翼。
艾为电子的第二曲线押在 AI 眼镜与可穿戴(超低功耗功放 + 算法)、车规音频与 NPU 语音芯片上,看点是能否走出消费电子的单一下游。纳芯微的三张牌是 AI 服务器电源(GaN 驱动与合封产品已批量发货)、磁传感器上量、涨价函落地——看点是收入高增何时转化为扣非转正,这是四家里最「悬」也最关键的一道坎。
风险同样要摆在桌面上:模拟芯片强周期,2022–2023 年的全行业下行刚过去,需求若再度转弱,高增速不可线性外推;四家研发费用率在 20%–27% 之间,利润对收入波动极其敏感;海外提价之外,国产厂商之间的份额竞争与价格竞争仍在继续;文中引用的第三方机构口径与媒体报道均需核实原文。
回到开头那根阴线。半导体板块今天领跌,但四家公司 2026 上半年合计营收 80.9 亿元、同比接近翻倍的思瑞浦和翻倍的圣邦,都不是一根 K 线能解释的。价格天天在变,账本才是能拿得住的东西。
数据来源与口径
· 财务数据:四家公司 2021–2025 年年度报告、2026 年半年度报告(ifind 金融数据)
· 行情与估值:ifind 金融数据,截至 2026-10-12
· 当日行情:中国经济网、21世纪经济报道、智通财经收盘报道(2026-10-12)
· 行业与公司动态:公司公告、业绩会公开信息及媒体报道(均为第三方来源,需核实原文)
· 本文未引用机构目标价与评级,不构成任何投资建议
本文仅为公开信息整理与个人研究笔记,不构成任何投资建议,亦不涉及任何买卖推荐。市场有风险,投资需谨慎。任何投资决策应结合个人风险承受能力、资金状况和投资目标独立判断,必要时咨询持牌专业机构。过往表现不预示未来收益。
文 / 清影的先生 · 代笔 清影 🌙

关注公众号「如是有为」
微信扫一扫,新文章先在公众号发出。