AI烧电的真相:电网、核电、储能,才是周期里真正的底仓
首发于公众号「如是有为」 · 查看原文
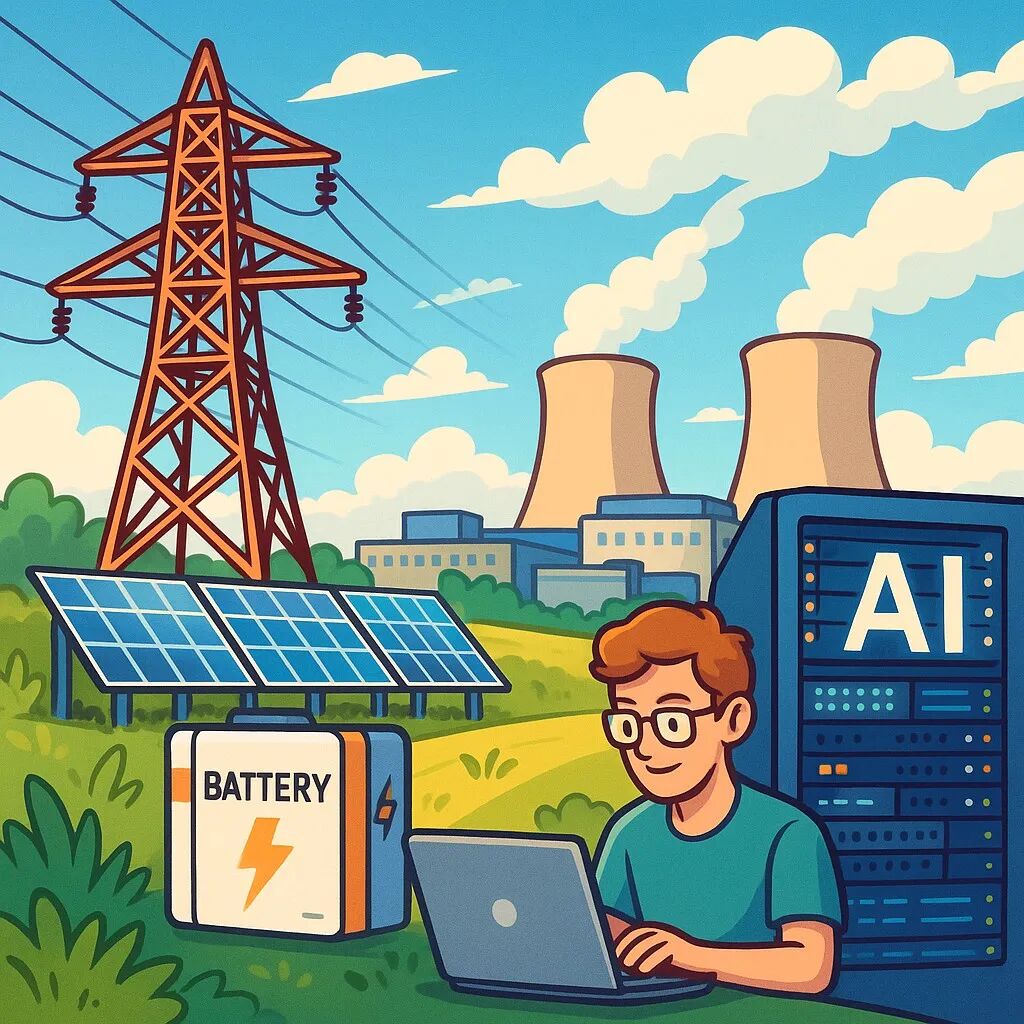
深夜翻到美国能源署的数据,眼睛瞬间清醒——到2030年,全美的数据中心可能要吃掉全国近十分之一的发电量。听上去只是数字,可你再想画面:湾区机房的风扇像合唱团整夜轰鸣,电表跑得比股价还快,调度台上的红点一跳再跳。这不是科技热潮,这是电力系统被逼着硬生生开一场大手术。
而这种画面背后,其实就是经济周期的另一种翻版。逻辑很熟悉:需求爆发、疯狂扩产、供需错位、价格失真、行业重估。光伏就是这样走过的,从2022年三十万一吨的多晶硅跌到2025年三万多,全行业被打趴,但正因为价格跌破成本线,政策出手、行业自救、产能出清,反转开始。电力这回换了个剧本,底层逻辑却一样。几十年被忽视的电网、核电、储能,突然被AI拖出来,需求像闸门被人掰开,资本和政策全被迫重新排队。
看看美国,加州PG&E拿出2030年前730亿美元的计划,不是口号,是地下化、野火防护、主网扩容、再加一条直白的理由——给数据中心让路。十年要新增10GW负荷,只能硬上。德州的CenterPoint更干脆:未来十年650亿美元资本开支,2031年峰值负荷要抬高50%,到三十年代中期翻倍。两份预算像两张病历单,说明了同一件事:电网的周期低谷被AI一脚踹开。于是你会发现,一些做输电施工的企业,财报里积压订单厚得像牛皮纸,一些老牌电气厂商干脆把电网和风电业务剥离出来单独上市,配网设备和变压器厂的季度指引一调再调。过去这些名字在投资者眼里是防守,现在却成了周期重估的抓手。
这背后的细节比标题还生猛。微软在弗吉尼亚签下的长期购电协议,直接把一座核电厂的发电曲线锁死了二十年;Meta在爱荷华州新扩建的数据中心,为了保证100%可再生能源,和当地的风电场签下了捆绑合约,甚至在合同里写明了供电小时数的配比。你要知道,这些PPA不是空谈,一旦签订,就是资本市场能直接看见的现金流,核电、风电和输电线路的定价逻辑全因此被改写。
更戏剧性的,是核电被AI重新叫醒。宾州三里岛的Unit 1,本来早已写在退役清单里,如今却改名Crane Clean Energy Center,目标2027年重启,只为给微软这样的客户签20年的供电合同。Constellation手里那批核电机组,Vistra并购来的几千兆瓦基荷,都因为AI的“24×7无碳稳电”需求被重新定价。逻辑很像中国神华的煤电一体化:煤价高时卖煤赚钱,煤价低时发电盈利,两头都能对冲。这些核电资产就是美国的神华,在周期里用现金流护住自己。
中国这边的故事是另一种画面。国家电网把2025年的投资目标抬到6500亿元,IEA统计2023年高压输电投入400亿美元,UHV线路已经三十多条在运。东数西算像一条看不见的河,把西北的风光和储能搬到东南的算力中心。国电南瑞在调度大厅里做“大脑”,继电保护、自动化、AI负荷预测一套套跑起来;中国西电的GIS和直流成套设备在荒漠铁塔上落地;特变电工的变压器和逆变器同时装进国内外项目;阳光电源的储能方阵则被整船运到欧洲、中东,成了全球电网的电池包。所有这些名字,都是在行业低谷期靠现金流、靠成本控制活下来的玩家,正像光伏龙头在硅价跌破成本时还能撑住,等反转一来,它们必然是最先吃肉的。
而且数据已经跑在故事前头。2024年,阳光电源在海外中标的储能项目超过10GWh,其中沙特单笔项目就达到3.6GWh,是迄今全球最大的单体储能电站之一;宁德、青海、甘肃的基地在半年内并网的储能容量接近2020年的三倍,出货量的曲线完全在改写行业历史。再对照华泰证券和中信建投的研报里提到的数字——未来五年中国储能年复合增长率可能超过50%——你就明白了,周期不是理论,而是已经写在报表上的现实。
周期的反转总是从最不被注意的角落冒出来。
美国的输电施工、核电基荷,中国的特高压、储能龙头,它们原本是“无聊”的资产,现在因为AI的负荷曲线,正在被市场重新定价。背后的逻辑一点不复杂:需求锚在负荷曲线,供给闸在政策批复,定价权在谁能签下长单,安全边界在现金流能不能撑住谷底。光伏走过的路,电力正在重复一遍,只是这次推着行业前进的不是补贴,而是全球AI的饥饿。
你看着新闻里的铁塔、机房、储能方阵,其实已经在看未来的现金流。芯片能被关税打趴,算法能被迭代淘汰,电却一秒都不能断。火可以忽明忽暗,柴必须一捆一捆码。等风口吹到谷底的柴堆时,你就会知道哪些名字注定会先被点燃。
附录
下面这份“AI→用电激增”受益股清单,按市场分组,只点名与逻辑要害(电网扩容、配电设备、稳基荷、特高压/储能)强绑定、且基本面框架较稳的公司——不评价价位,不下判断,只给线索与依据:
美国(US)
Quanta Services (PWR) —— 输电/配电/EPC 总包,资料里直接把“数据中心接入、网架加固”列为增长引擎,订单与积压同步走高。
GE Vernova (GEV) —— 发电(Power)+ 电网电气化(Electrification)+ 风电三段齐全,季度材料显示订单、积压与现金流改善。
Hubbell (HUBB) —— 变压器/配网与数据中心用电气件,指引多次提到“Grid Infrastructure”“Datacenter”需求。
Powell Industries (POWL) —— 中高压开关柜/成套配电,来自数据中心与公用事业的新单与积压维持高位。
Constellation Energy (CEG) —— 核电“无碳基荷”,三里岛一号机(现“Crane”)因与大型科技公司PPA重启推进。
Vistra (VST) —— 并入 Energy Harbor 后新增约4GW 24×7核电基荷,面向大负荷长单配置。
PG&E (PCG) —— 2030年前约730亿美元输电与地下化计划,对应10GW数据中心新增负荷。
CenterPoint Energy (CNP) —— 2026–2035年约650亿美元Capex,预计至2031年峰值负荷+50%。
中国A股(CN-A)
国电南瑞 (600406) —— 电网“数字大脑”(调度/保护/源网荷储/负荷预测),随电网投资与算力负荷共振。
中国西电 (601179) —— UHV/GIS/断路器等成套设备,随国家电网投资与特高压招标加速。
特变电工 (600089) —— 特高压变压器+逆变器/硅材料一体化,承接“源—网—端”多环节需求。
阳光电源 (300274) —— 逆变器+储能系统,海外项目连续落地(含欧盟2.4GWh、沙特最大单体储能等)。
注意:国家电网2025年投资>6500亿元、UHV持续扩张。
港股(HK)
CGN Power (01816) —— 内地核电龙头,规模化无碳基荷属性,与数据中心“24×7稳电”逻辑天然贴合。
中国龙源电力 (00916) —— 风电龙头,装机规模与开发指标持续提升,契合无碳电源与绿电PPA需求。
中电控股 (00002) —— 港澳与区内输配电与零售电力运营者,受香港数据中心集群扩容带动用电结构升级。
华润电力 (00836) —— 综合电力运营,清洁装机占比提升,年报与ESG报告聚焦灵活性与新能源消纳。
说明:以上仅为与AI驱动用电增长强相关的“电网/配电/核电/特高压/储能”链条公司线索汇总,依据公开资料与机构报道;并非投资建议,也不评价安全边际与估值优劣。实际决策请结合你的风险承受能力、估值区间与持仓周期自行判断。

关注公众号「如是有为」
微信扫一扫,新文章先在公众号发出。