汇川最值钱的,不是17亿伺服收入,而是它正在收回运动控制的话语权
首发于公众号「如是有为」 · 查看原文
写汇川,最偷懒的办法,就是把17.2亿元伺服收入拎出来,往标题上一挂,再配几句“国产替代”“高端突破”“全面崛起”,文章就差不多了。
可这种写法,像把一盘已经下到中局的棋,硬写成开场那几声喝彩。
2025年一季度,汇川通用自动化业务收入约41亿元,其中通用伺服系统约17.2亿元、通用变频器约12.8亿元、PLC&HMI约4.2亿元、工业机器人约2.6亿元。
数字不小,但真正值得反复看的,不是这17.2亿元本身,而是它已经不再只是一个产品收入,而越来越像整套运动控制体系往里收的那根主轴。
很多人到今天还在用“汇川替代安川”这套旧句子理解它。 说浅一点,这叫份额变化; 说深一点,这其实是系统语法在换人写。
安川这些年守的,也早已不是一台伺服那么简单。Sigma-X公开讲的是3.5kHz频响、最高7000RPM、26位编码器、以及“Digital data solutions starting with servo”;iC-Haus的iC-TW29也不是单纯的插值芯片,官方直接把它定义为“26-Bit Encoder Processor with Interpolation and BiSS Interface”,而且ABZ、UVW、BiSS分辨率可以独立配置。
外资真正守着的,从来不只是参数,而是谁来定义反馈、谁来解释故障、谁来规定这套系统最终用什么语言运转。
17 亿不是高潮,只是主轴开始发力
伺服这个东西,外行最容易看轻。看上去它像一个成熟得不能再成熟的品类:功率段、响应、价格、交期,翻来覆去就是这些词。
可真到现场,伺服根本不是一个孤零零的产品。 它上面连电机、编码器、机械传动和工艺负载, 下面连PLC、软件、调试、报警和运维。
设备一抖,客户先盯它;产线一停,最后也总得有人把原因说清楚。
到了这个阶段,伺服卖得多不稀奇,真正稀奇的是,它有没有变成整套系统的主轴。谁握住这根主轴,谁就不只是拿到收入,还会顺手拿走客户的调试习惯、接口习惯和故障解释权。
这也是为什么,汇川自己最近几年的口径越来越不像“单品公司”。
2025年度业绩预告里,公司把通用自动化增长归因于 “多产品解决方案与上顶策略持续深化” ,同时明确说研发费用增速高于收入增速,原因之一是继续加大海外产品、软件与数字化,以及智能机器人、数字能源、智能底盘等战略新业务投入。
2025年7月的交流记录又把国际化说得更直白:从2022年开始加大资源拓展国际业务,走GLOCAL国际本土化路线,已在全球设立18家子公司及办事处、发展超130家海外分销商,并布局42家联保中心、10家备件中心和10家维修中心。
一个还只想“多卖几台伺服”的公司,不会这样配资源。
一台SV660,卖的从来不只是几项参数
要把汇川写实,先别急着喊口号,先看型号。
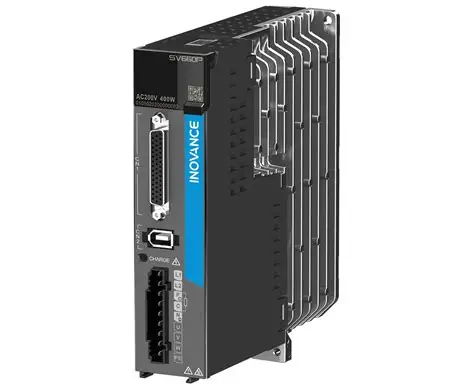
SV660这一代之所以在市场上存在感强,不是因为名字响,而是因为它刚好卡在很多设备厂最敏感的那条线上: 既要动态性能,又不能太难调; 既要布线和安装别太折腾,又不能为了好装把性能做塌。
官方资料里,SV660N把电流环带宽做到4.5kHz;SV660P又把“平均缩小约30%体积”“easy set-up and tuning”“可插拔信号与动力连接器”这些东西写成卖点。
表面看是功能点,实际上全是现场语言。
设备厂真正关心的,不是宣传册上那几个漂亮词,而是控制柜里能不能更紧凑一点,接线能不能少犯一次错,换个人来调机时是不是还至于从头摸索。
很多员工其实都知道这件事,只是平时不太这么说:
一款伺服真打进去了,往往不是靠某个参数赢得漂亮,而是它把交付现场那些最烦人的小坑,提前吞掉了一部分。
体积缩小一点,柜子里就好塞一点; 整定工具往前走一步,现场师傅就少一点凭手感磨参数; 连接器做得顺一点,返修和误接线就能少一点。
这种东西单独拎出来都不算惊天动地,可一台机一年要出几百台、上千台的时候,它们就不再是枝节,而会慢慢变成设备厂对一个平台的默认偏好。
真正贵的,不是“能跑起来”,而是“能顺滑地接进去”
如果说SV660代表的是“伺服平台怎么往里打”,那IS620N这类型号代表的,就是另一层更隐蔽的竞争: 不是能不能卖进去,而是能不能顺滑地接进去。
官方资料里,IS620N强调自己符合CiA 402规范,映射到EtherCAT之后,驱动配置可以通过相关XML库被控制器自动识别;产品页还把“speed loop bandwidth up to 1.2 kHz”“inertia auto-tuning”“adaptive notch filter”这些能力一起摆出来。
AM600的资料则写得更直接:标准EtherCAT口可做最多32轴点位控制、最多8轴插补,并支持第三方EtherCAT设备。
懂设备的人看到这里,脑子里想到的根本不是“参数不错”,而是另一句话:这套东西接起来是不是省事,系统是不是更像系统,而不是一堆能单独工作的盒子。
很多外人看伺服,容易把它看成“转得更快一点、跟得更准一点”的买卖。 可做设备的人心里明白,真正折磨人的往往不是那最后一点动态性能,而是系统集成时那些说不清道不明的摩擦:
协议对不上、对象字典不顺手、参数导入导出麻烦、现场调试一旦换人就断层。
IS620N和AM600这类东西之所以有存在感,恰恰是因为它们让“接进去”这件事开始变得没那么难看。 你很难把这种价值写成一句特别炸裂的广告语,但设备厂、应用工程师、项目经理都懂:能不能快速接入、快速复制、快速交付,最后决定的不是技术炫技,而是订单周转和团队体力。
AC800真正露出锋芒,不是在展台上,而是在那些工艺又脏又复杂的设备里
如果只看宣传册,谁都能把自己写成平台公司。
可平台这两个字,最怕一上现场就散。
汇川这两年拿出来的一些工艺案例,反而比口号更有意思。
2024年工博会,轮胎成型机:汇川联合国内某十大轮胎企业做一次法轮胎成型机控制系统国产化开发,采用AC800系列高性能智能控制器等设备,把冠带条张力控制精度做到±2N,并通过InoQuickPro标准化开发平台缩短工艺调整时间。
玻璃高速上下片:与凯盛科技研发高速六轴堆垛机,实现产线节拍翻倍,带片概率降低50%。
这些都不是“展台效果”,而是最典型的工艺现场问题。
把这些小例子放在一起,比空喊“数自融合”更能说明问题。 轮胎成型难在多轴同步和张力; 玻璃上下片难在节拍、安全、在线检测; 硅晶制绒用AC800做整线调度; 锂电激光模切把张力闭环和速度控制绑在一起。
控制器一旦在这些地方反复出现,它就不再只是一个“高性能控制器”的名字,而会慢慢变成行业设备里的控制中枢。
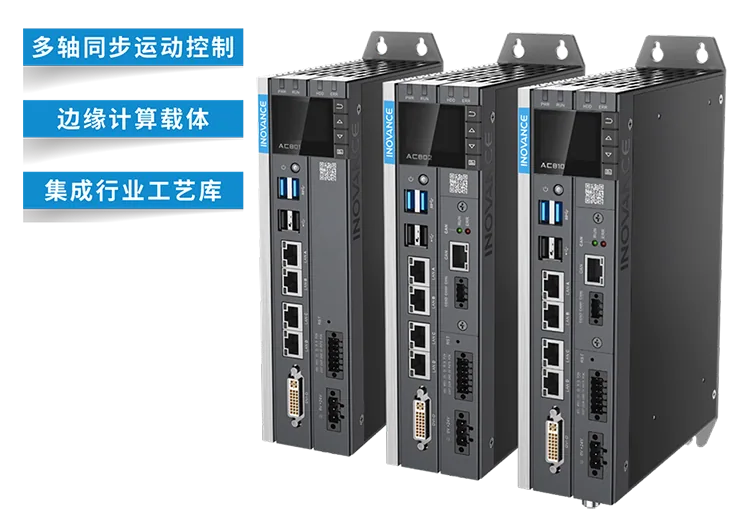
而且AC800这类产品的野心也没有藏着。 官方资料写得很清楚: AC800系列IPC运动控制器支持双EtherCAT口、远程调试与IIoT功能,AC810可在500μs EtherCAT周期下控制32轴,在4ms周期下支持256轴;AC8xx HMI/IPC产品页也强调,基于LinuxRT和CODESYS平台,带PLCopen、CAM、CNC和机器人运动控制组件。
汇川不是简单地想把伺服卖进设备,而是想让控制器、伺服、电机、软件和工艺工具链一起进去。
从SV670往上,味道已经不是“够用就行”了
再往上看一层,SV670这种型号更能看出汇川心里在想什么。
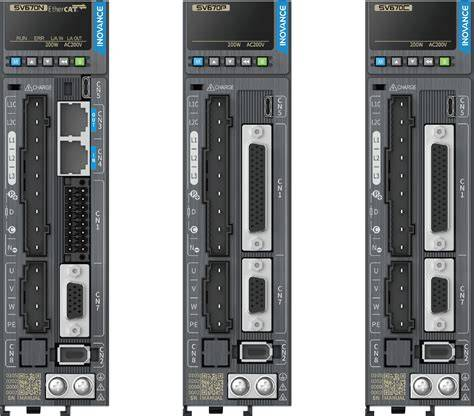
官方资料里,SV670P/C/A支持脉冲、CANopen、CANlink等变体;23位单圈/多圈绝对值编码器可在断电保存多圈信息,避免每次上电都回原点;有第二编码器输入,支持全闭环;带STO SIL3;部分型号还有USB-C用于参数上传下载和固件升级。
这里面最耐看的,反而不是“高分辨率编码器”这种人人都会写的句子,而是“第二编码器输入”“全闭环”“断电保存多圈信息”“USB-C直接调试”这种小地方。
这说明它不再满足于“跑起来”,它开始认真碰那些高端伺服真正难伺候的地方:重启要不要回零、共振怎么压、闭环怎么补、整机复制怎么快一点。
这类产品一出来,市场上的评价方式也会跟着变。
中低端的时候,客户先问多少钱;
往上走一点,客户开始问总线和编码器;
再往上,客户嘴上问的还是接口和带宽,心里想的却已经是: 这台设备停一次机以后,谁来解释; 这条线明年扩产一倍以后,还能不能照着现在的经验复制; 一台机器换一个工程师,调机时间会不会立刻飘掉。
这些都不写在价目表里,却决定了产品能不能继续往上顶。
从安川到汇川,从iC-Haus到昆泰芯,链条开始换语法了
写到这里,原来那句“从安川到汇川,从iC-Haus到昆泰芯,国产替代是一条漫长的链”,就不该只是一个漂亮排比了。它应该落在型号和器件上。
从安川到汇川,从IChaus到昆泰芯,“国产替代”在整个产业链中进行
安川Sigma-X守的是高端伺服系统的话语权; iC-TW29守的是反馈插值和BiSS接口的话语权; 而昆泰芯这几年往上顶的,恰恰也是这条线上最敏感的一段。
官方产品页里,KTM5900是一款24bit绝对角度TMR磁性编码器,内部集成双16bit 2M SAR ADC,最大支持36M SPI,转速可到180000rpm,在轴精度标到±0.02°;KTM5800则走得更“上游”一些,做的是30bit绝对角度细分、最大支持4096对极输入、自动线性与非线性校准、单对极校准后INL≤±0.025°。
这已经不是“国产也能做一个编码器”那么简单,而是在试着把原来只有少数国际上游才认真碰的那套东西——插值、校准、输出、延时——一点点往自己手里拿。
这里最容易被人写浅。很多人一提国产编码器,就只会说“便宜一点、交货快一点”。
对汇川这种级别的系统公司来说,真正会认真看上游的,不是“你便不便宜”,而是你能不能让它的反馈更可信、调试更省人、边界工况更可解释。
KTM5900、KTM5800这类器件真正值钱的地方,从来不只是分辨率,而是它们开始对“信号怎么被吃干榨净”“误差怎么自动校正”“非匀速状态下非线性怎么自动校正”“多极对怎么还原成稳定角度”这类问题给出国产解法。
这种上游的意义,不在于能省几个点成本,而在于它有没有机会少把一部分系统解释权留在别人手里。
再往前看一节:从伺服、电机,到绿的谐波这样的机械中枢
如果说编码器是在“看”,那减速器就是在“扛”。 写国产链条,只写电控,不写机械端,也是不完整的。
绿的谐波现在越来越值得看,不是因为名字热,而是因为它已经不只是谐波减速器厂。
官方产品线里,除了谐波减速器本体,还有人形机器人关节、旋转执行器、数控转台、伺服系统;2024年年报里,KAH系列旋转执行器把高性能谐波减速器、无框力矩电机、高精度绝对值编码器和智能传感器做成一体,定位精度最高可达10角秒以内、输出转矩高达800N·m;KAT系列进一步把定位精度写到最高2角秒、输出转矩高达1000N·m;KDE系列则往总线型伺服驱动器走。
原来“减速器是减速器、编码器是编码器、驱动器是驱动器”的时代,正在慢慢变短。
更值得琢磨的是绿的谐波对下一步的表述:
一方面,面向智能机器人需求,聚焦谐波减速器轻量小型化技术突破,同等出力情况下减重30%以上,并开发灵巧手适用的微型谐波减速器;
另一方面,将MEMS薄膜应变与温度传感器原位集成到谐波减速器上,做多维状态感知的智能谐波减速器。
这条链上的公司都开始往一个方向拱:不是只卖一个零件,而是把“执行”“反馈”“状态感知”一点点往一个模块里收。
这也是为什么,今天再看汇川,就不能只把它写成“国产伺服龙头”了。
SV660、IS620、SV670、AC800这些型号往里收的是电控语法;
昆泰芯的KTM5900、KTM5800这类器件往里收的是反馈语法;
绿的谐波从减速器往旋转执行器、人形机器人关节、伺服系统延伸,收的是机械与执行端的语法。
单看每一家公司,都只像是在扩产品;连起来看,才会发现整条链条都在做一件事:把原来分散在外资体系里的解释权、接口权和模块定义权,慢慢搬回中国供应链。
它不像项羽,更像曹操
外面爱把产业竞争写成英雄叙事,谁猛一点、谁喊得响一点、谁更像一场大胜。 真看细了,汇川不是那种路数。
它更像曹操。 不是因为它最讨喜,而是因为它做的事,本质上是收兵权。
伺服是兵,控制器是令,软件平台是法,行业工艺包是粮道,海外组织和服务网点是州郡。 它未必每一步都显得轻盈,但手法并不散。
这条路当然不轻松。
2025年4月的投资者交流里,汇川没有回避,直接说2024年通用自动化毛利率下降,主要是产品结构变化导致的;相对伺服、变频器、PLC,大负载六关节机器人、高效电机、机械传动、气动、储能这些新品类毛利率更低,2025年一季度通用自动化毛利率同比也略有下降。
系统边界每往外推一寸,利润表就先替战略挨一刀。
许多公司走到这里就容易发胖,产品越做越多,组织越做越散; 而汇川眼下最值钱的地方,是它还在逼着这些新东西往伺服这根主轴上靠。
所以,17亿伺服收入当然重要。 但它更像一道门,不是结局。
门里连着SV660、IS620、SV670、AC800,也连着软件、AI、行业工艺包、海外服务; 门外连着昆泰芯这样的反馈上游,连着绿的谐波这样的机械中枢。
门要是守住了,后面那些新品类才不是一堆各自热闹的偏殿; 门要是守不住,再多型号、再多方案,也只是看着热闹。
说到底
汇川最值钱的,不是17亿伺服收入,而是它正在把运动控制这门生意里最难让出去的那部分东西,一点一点往回拿。
拿接口。
拿调试入口。
拿故障解释权。
拿客户默认使用的那套语言。
这件事成了,份额只是表面结果。 这件事没成,17亿也只是一个好看的数字。
来首 IC 人的歌…

关注公众号「如是有为」
微信扫一扫,新文章先在公众号发出。