英飞凌和纳芯微都吃下传感器业务,“传感器并购”这个词,几乎没告诉你任何东西
首发于公众号「如是有为」 · 查看原文
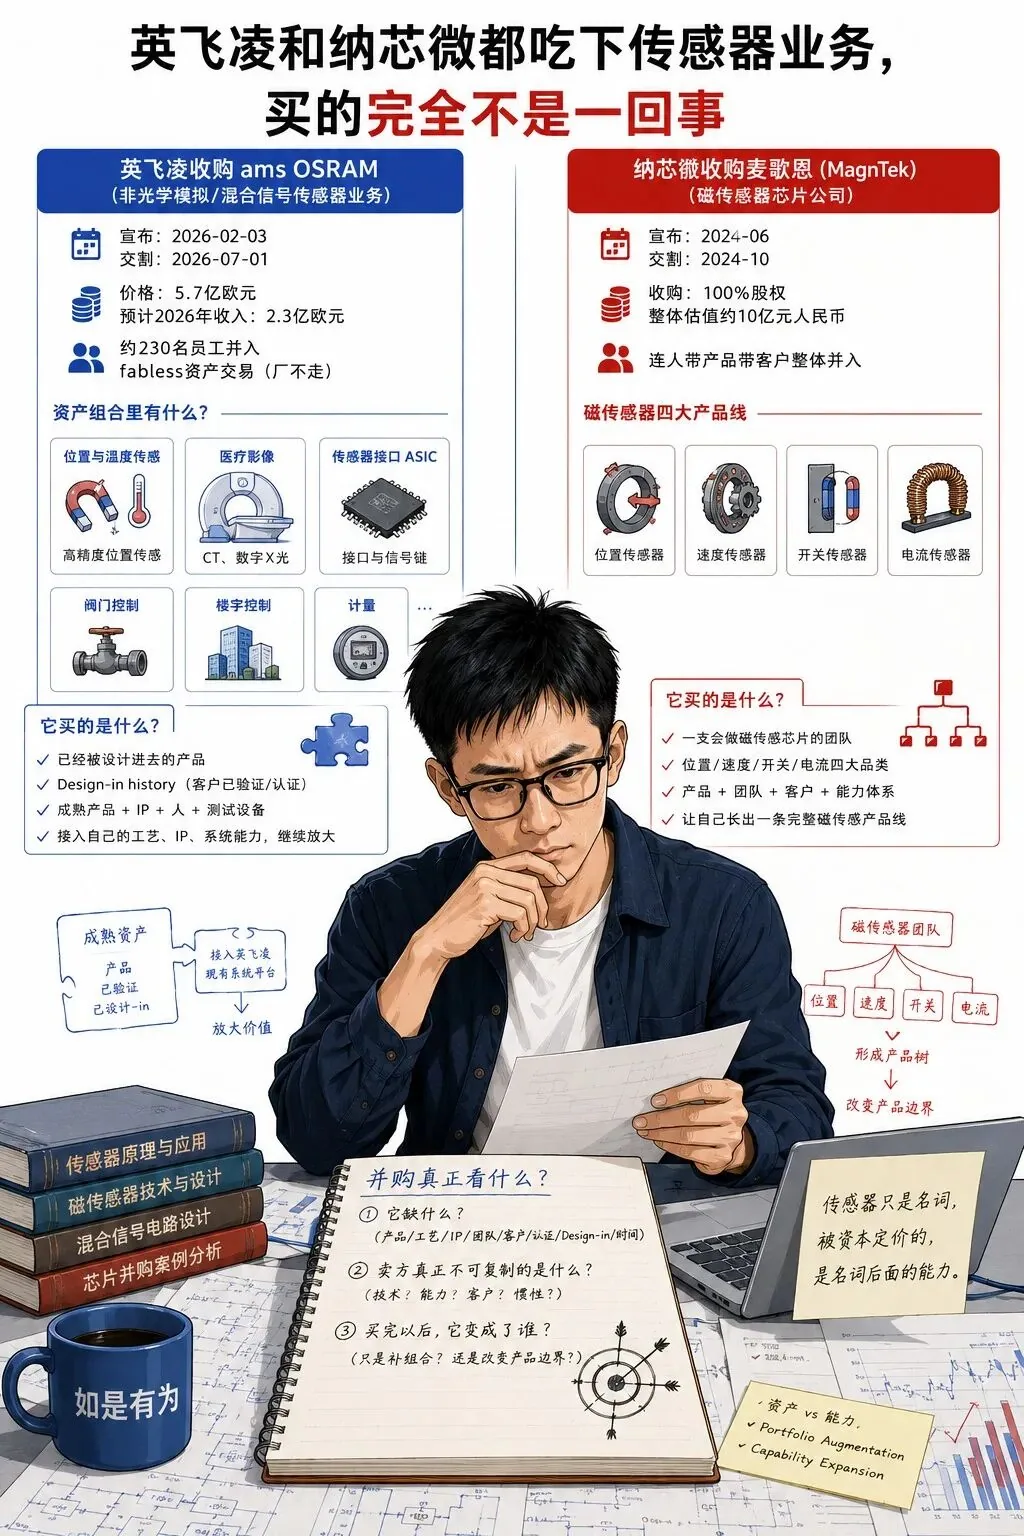
我干的活就是跟磁传感、编码器打交道的,所以英飞凌和纳芯微两笔收购前后被同行转过来的时候,后面经常跟着一句:
“你看,都在买传感器。”
我第一反应也是,真巧。
后来把两家的公告、产品线和交易结构摊开看了一遍,反而觉得,“都在买传感器”可能是这两笔交易里最没用的信息。
因为它们买的根本不是一种东西。
更准确一点说:
英飞凌买的是一批已经嵌进客户系统里的成熟传感器资产;纳芯微买的是让自己长出完整磁传感产品线的组织能力。
表面都叫收购传感器,资本真正定价的东西完全不同。
先看英飞凌。
2026 年 2 月 3 日,英飞凌宣布收购 ams OSRAM 的非光学模拟/混合信号传感器业务,7 月 1 日完成交割,价格 5.7 亿欧元,无债务、无现金交割。
这是一笔典型的 fabless 资产交易。
带走的是产品、知识产权、研发能力、测试和实验室设备,以及大约 230 名员工;晶圆厂不在交易里。
英飞凌自己给出的数字是,这部分业务 2026 自然年预计能产生约 2.3 亿欧元收入,而且交割完成后立即增厚每股收益。
如果只粗略拿交易价格除一下预期收入:
大约 2.5 倍预期年收入。
当然,这不能严格当成一个标准 EV/Sales 去看,但至少说明一件事:英飞凌买的不是一个还等着讲故事的早期技术团队,而是一块已经有相当收入规模、已经形成产品和客户基础的成熟业务。
这里面包括位置与温度传感,也包括 CT、数字 X 光、传感器接口 ASIC、阀门控制、楼宇控制、计量等混合信号产品。
如果只看到“位置传感”“传感器”,很容易顺手把它归到磁传感这一栏。
但我觉得,这恰恰会把这笔交易看窄。
因为英飞凌本来就不缺“会不会做磁传感器”这件事。
它真正买回来的是另一种东西。
是一批已经被设计进去的产品。
做芯片的人应该都知道,产品进客户 BOM 和“实验室里把参数做到漂亮”,中间差得非常远。
尤其是医疗影像、工业控制、计量这类市场。
一颗 sensor interface ASIC、一颗位置传感器,一旦被客户设计进去,后面跟着的不只是一个料号。
还有板级设计、软件、标定、EMC、可靠性验证、系统认证、供应链批准,甚至整机生命周期。
所以这类产品真正难替换的地方,经常不是 datasheet 上多了几 bit,也不是 INL 再漂亮一点。
而是:
它已经在那里待了很多年。
换掉它,客户付出的代价可能不是几块钱,而是重新验证半年、一年,甚至更久。
从这个角度看,英飞凌 5.7 亿欧元买下来的东西里,有一项资产其实很难出现在资产负债表上:
Design-in history。
产品已经在客户那里跑着。
接口已经对上了。
认证已经做过了。
系统已经围绕它长出来了。
所以我现在反而觉得,有些传感器最值钱的参数,根本不写在 datasheet 上。
最值钱的参数,是它已经在客户 BOM 里待了多少年。
英飞凌接下来要做的,也不是简单把这些型号挂到自己网站上。
它在交割公告里已经把方向写得很清楚:把收进来的 sensor portfolio,跟自己的 wafer technologies 和 mixed-signal IP 结合起来,继续开发新产品。
这就很像它一贯的打法。
不是从零开始证明“我也会做这个”,而是把一个已经成熟的 sensing building block 吃进来,再接到自己已有的模拟前端、MCU、功率、工艺和系统能力上。
它买的是一块已经成熟的拼图,然后放进自己的大系统里继续放大。
再看纳芯微。
它收的是上海麦歌恩微电子 MagnTek。
这家公司就完全不是一个模糊意义上的“传感器业务组合”了。
它本身就是一家以磁传感器芯片为核心业务的公司,产品线覆盖位置、速度、开关、电流四大类磁传感器。
2024 年 6 月,纳芯微最初计划以约 7.93 亿元收购麦歌恩 79.31% 股权,对应整体估值约 10 亿元;之后交易调整为 100% 收购,并在 2024 年 10 月完成控制权交割。
这笔交易对纳芯微的意义,和英飞凌完全不一样。
纳芯微原来最强的底子是什么?
模拟、混合信号、隔离、接口、驱动这些信号链能力。
麦歌恩进来以后,它得到的不是几个孤零零的磁传感器型号,而是一整套已经能独立运转的磁传感器产品树:
位置。
速度。
开关。
电流。
再加上做这些东西的人、产品经验、客户和研发体系。
所以这笔交易真正改变的,不只是纳芯微 catalogue 多了一页。
它改变的是:
纳芯微“自己是谁”。
以前你可以把它理解成一家以信号链和接口为核心、不断横向扩张的模拟芯片公司。
麦歌恩进来以后,“磁传感器”第一次变成了它可以成体系往外讲的一整块产品能力。
这和英飞凌的情况差别非常大。
对英飞凌来说,这笔交易是在一张本来已经很大的地图上补一个区域。
对纳芯微来说,这笔交易更像是在自己的地图上画出了一块以前没有的大陆。
所以后来我觉得,“一个买资产,一个买公司”其实都还不是最重要的区别。
资产交易还是股权交易,只是法律结构。
真正值得看的问题是:
买完以后,谁发生了更大的变化?
英飞凌吸收这批业务之后,会变得更完整,但别人不会因此重新定义英飞凌。
它仍然是英飞凌,只是 Sensor/RF 和 mixed-signal 的版图又密了一块。
麦歌恩并进纳芯微以后,意义就不一样。
它直接让纳芯微多出一个可以独立成立的产品方向。
所以同样叫“收购传感器”,一个更接近:
Portfolio augmentation。
另一个更接近:
Capability expansion。
一个补的是成熟资产。
一个补的是产品身份。
这也是为什么,我现在越来越不愿意直接用“某某公司在布局传感器”这种说法。
这个分类实在太粗了。
你说一家半导体公司“买了传感器”,信息量其实跟说“它买了一家公司”差不了太多。
真正应该继续往下问的是:
它到底缺什么?
缺产品型号?
缺工艺?
缺 IP?
缺团队?
缺客户?
缺已经完成的 design-in?
缺医疗或者汽车认证?
还是缺一个进入新市场所需要的五年时间?
第二个问题是:
卖方真正不可复制的东西是什么?
有时候是专利。
有时候是工艺 recipe。
有时候是一群做了十年的工程师。
但还有很多时候,真正值钱的根本不是技术本身,而是一个已经验证完、已经进客户系统、客户懒得换也不敢换的产品位置。
第三个问题更重要:
这笔交易完成以后,买方还是原来的那家公司吗?
如果答案是“基本还是”,它很可能是在补 portfolio。
如果答案是“产品边界已经被重新画了一遍”,那买的就不只是几个料号,而是新的能力边界。
所以再回来看英飞凌和纳芯微,两笔交易放在一起,真正有意思的不是“大家都在往传感器上砸钱”。
而是同样三个字——传感器——下面,资本可以给完全不同的东西定价。
英飞凌买的是已经成熟、已经 design-in、可以继续接入自己系统平台的产品资产。
纳芯微买的是一支能让自己迅速长出完整磁传感产品树的组织和产品能力。
前者最难复制的可能是客户系统里已经形成的惯性。
后者最难复制的可能是从团队、产品到客户一起长出来的能力组合。
所以以后再看到一条:
“某某半导体公司收购某传感器企业。”
我大概不会先问它买的是 Hall、TMR、AMR,还是某一种位置传感器。
我会先问另外三个问题:
它缺什么?对方真正不可复制的是什么?买完以后,它变成了谁?
“传感器”只是交易公告里的一个名词。
真正被资本定价的,是这个名词后面的能力。

关注公众号「如是有为」
微信扫一扫,新文章先在公众号发出。