百万台量产先过标定关:传感器技术路线的胜负,写在工位账上
首发于公众号「如是有为」 · 查看原文
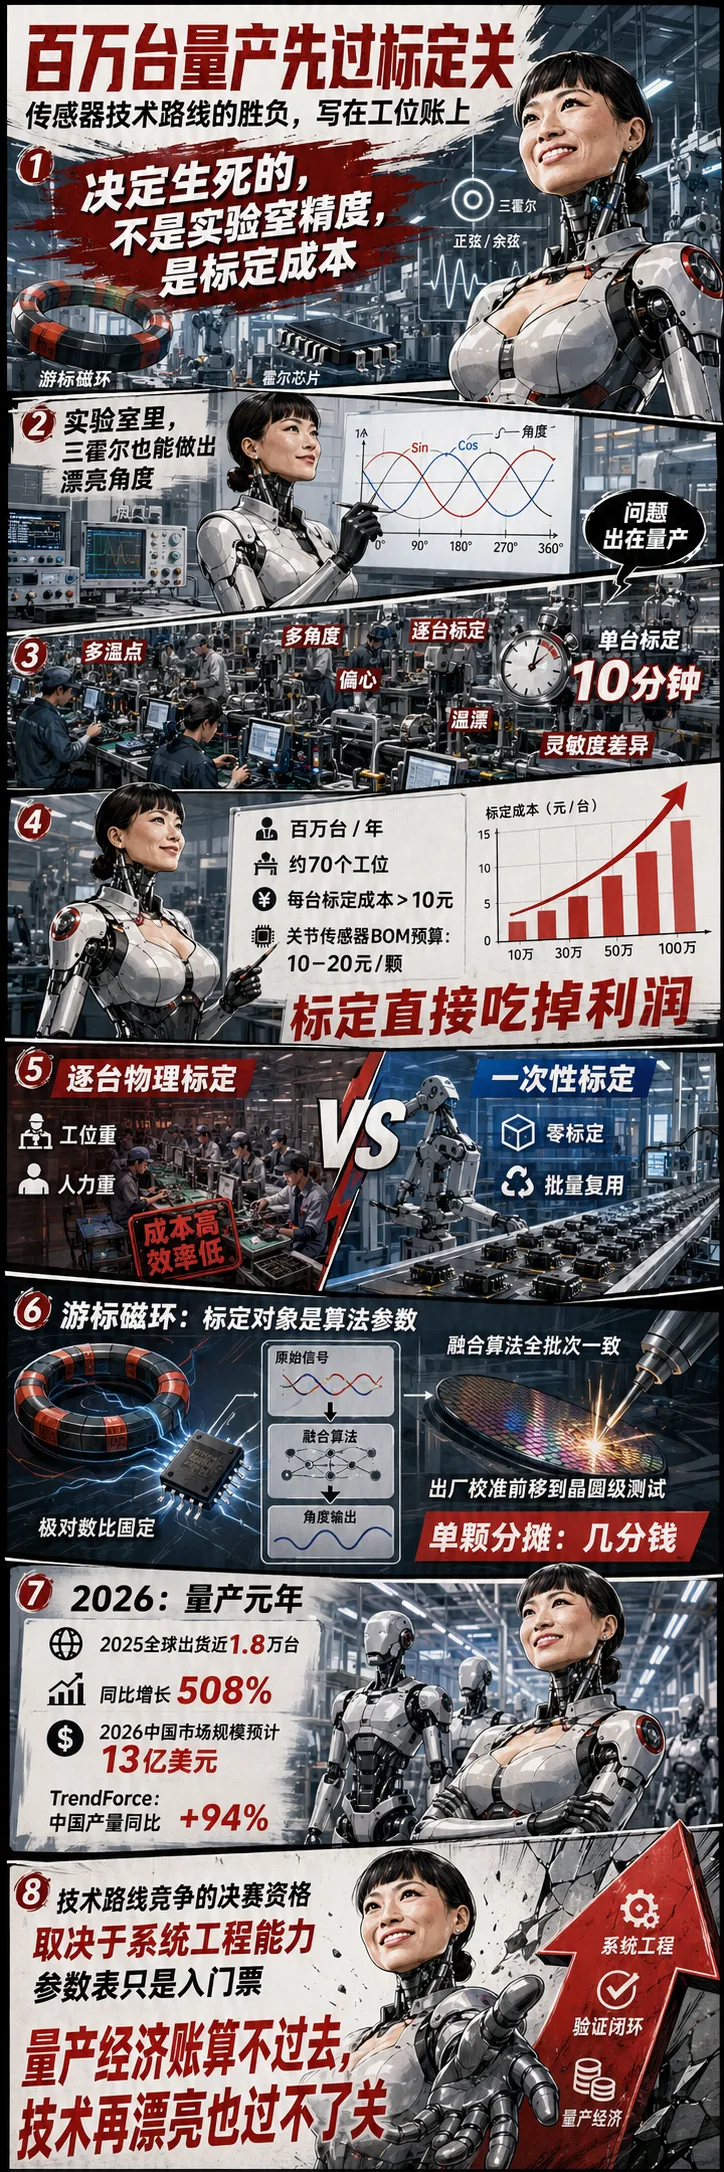
传感器路线能不能活过百万台量产,先看的不是实验室最好那张精度曲线,先看标定成本能不能被摊薄。
这件事一旦进入机器人关节、伺服执行器、汽车电机这类高频出货场景,性质立刻变了。技术路线竞争不再是“谁在实验室更准”,而是“谁能在产线上少占工位、少吃人力、少拖节拍”。2025年全球人形机器人出货已经超过1.8万台;IDC预计到2026年,中国人形机器人应用场景将扩展到当前的3倍以上,市场规模接近13亿美元;TrendForce预计2026年中国人形机器人市场产量同比增长94%。量一上来,逐台物理标定的路线,会被工位账直接拦在门外。(IDC)
一、三霍尔路线死不死,先看工位数,不先看精度图
三霍尔方案在实验室把角度做漂亮,完全可以。
问题出在量产。
只要你的精度目标逼近
这一档,误差来源就不再只是芯片噪声,而会迅速扩展到磁环椭圆、安装偏心、三路霍尔灵敏度离散、温漂曲线差异、装配公差、磁钢高度和气隙波动。这里面相当一部分误差,不是“这一类产品”的误差,而是“这一台产品”的误差。
一旦要逐台标定,工位账就开始吃人。
按你给的节拍模型,单台标定 10 分钟,一条工位单日产出约 50 台。百万台年产能,按 300 个工作日算,需要的工位数是:
按 250 个工作日算,就是:
也就是说,百万台级别对应的是大约 67 到 80 个标定工位。
这时候成本就不是抽象概念了。
哪怕把单工位全年综合成本压到很克制的水平,账还是很重。按 70 个工位计算,若单工位全年综合成本是 15 万元,对应单台成本就是 10.5 元;20 万元就是 14 元;25 万元就是 17.5 元。这里还没算复校、报废、换线、设备稼动率波动和夜班管理。
这就触到很多关节传感器项目的现实边界了。
如果整颗器件留给你的 BOM 空间本来就只是十几元,那么标定已经不是附加项,它已经开始吞掉利润本体。
所以三霍尔方案真正危险的地方,不是实验室做不出漂亮角度;是它一旦依赖逐台物理标定,经济模型就会在百万台门口突然变重。
二、实验室里的“高精度”,很多时候本来就带着隐含前提
很多人看参数表时,容易把“芯片分辨率高”直接等同于“系统量产精度高”。
这中间差了一整层条件。
ams 的 AS5048A/AS5048B 数据手册写得很坦白:14-bit 分辨率没有问题,但
的最大系统精度,前提是外部 MCU 做了 linearization 和 averaging。它同时也给了很强的工程化设计,比如零位可通过 SPI/I²C 编程,不必机械对齐,器件本身还能容忍一定失调、气隙变化和温度变化。也就是说,成熟产品从来没有假装“高精度是白来的”;它明确告诉你,哪些误差被芯片吃掉了,哪些误差还需要系统侧付出算法和标定成本。
Melexis 的 MLX90316 更直接。它把 “Programmable Linear Transfer Characteristic” 写进特性表,还明确说明输出传递函数里的 offset、gain、linearity、thermal drift、filtering、range 等参数,都可以通过 end-of-line calibration 去匹配具体应用。它的优点也很清楚:对 airgap、off-axis 等机械公差更鲁棒。这里传达的信息也很明确:高性能不是不要校准,而是把校准变成标准化、可编程、可工艺化的流程。
Allegro 的 ALS31300 应用笔记也给了一个很典型的信号。它介绍用 3D 线性霍尔做 2D 角度感测时,明确写到需要把寄存器内容转换成高斯量,并组合两个轴的数据去算角度,还配了 I²C 访问、示意图和示例代码。这里面没有一句神话,只有很老实的工程现实:角度不是从芯片里“自动长出来”的,角度是数据路径、建模、算法和补偿共同算出来的。
所以,实验室精度图从来不能直接换算成量产结论。
只要一条路线的精度高度依赖逐台拟合、逐台补偿、逐台热漂建模,它的真正成本就不写在 datasheet 第一页,而写在客户的产线工位和工程师工时里。
三、能活过百万台的路线,都在做同一件事:把标定对象改掉
真正能穿过百万台门槛的路线,身上通常都有一个共同特征:
它不再把“每台产品的物理误差”当成主要标定对象,而是尽量把问题改写成“可批量复用的参数”“可前移的工艺动作”“可标准化的测试流程”。
这类路线不一定是零标定,但它一定努力把逐台标定,改造成一次性标定、批量标定、工厂标定,或者把主要补偿前移到芯片内部和出厂流程里。
Sensirion 的 SHT1x 是另一个赛道里的好例子。它的数据手册写得非常直:每颗器件都在精密湿度仓里 individually calibrated,校准系数写进片上 OTP,测量时由芯片内部直接使用这些系数做校准。用户拿到的是 calibrated digital output,不是还要自己补的模拟原始量。这个例子虽然不是角度传感器,但它非常说明问题:量产能不能做大,关键不在“有没有校准”,关键在“校准发生在哪里、由谁承担、能不能标准化复用”。
放回磁编码器和关节角度检测,这个规律一样成立。
游标磁环、双码道、多轨融合这类路线真正值钱的地方,不是名字高级,而是它们更容易把标定重点从“每台装配偏心的个体几何误差”,往“极对数关系、码道关系、融合规则、统一算法参数”上搬。工程上,能被写成统一算法的部分,可以由芯片厂、算法团队、标准测试流程一次性吃掉;必须逐台重建的物理误差,才会在量产里变成真正的包袱。
这也是为什么很多路线在小批量阶段都看着成立,到了十万台、百万台就突然分化。
前一种路线在卖精度。
后一种路线在卖“把标定成本从客户产线搬走”的能力。
四、2026年这件事会突然变得很尖锐,因为量已经上来了
2025 年全球人形机器人出货超过 1.8 万台,IDC 同时指出,超过 85% 的部署还集中在演示、教育、导览、数据采集这类场景,制造和物流仍处在早期试点阶段。这个数字有两个含义。第一,行业确实已经开始从样机期跨进出货期。第二,今天看到的这点量,很多还不是最苛刻的量。真正吃标定成本的,是后面制造、物流、长期运维这些高强度场景。
再往前看一步,IDC 预计到 2026 年,中国人形机器人应用场景将扩展到当前的 3 倍以上,市场规模接近 13 亿美元;TrendForce 预计 2026 年中国人形机器人市场产量同比增长 94%,并判断 2026 年下半年会进入商业化关键期。这个时间点上,路线之间的差异不再只是“谁的 demo 更漂亮”,而是“谁的导入节拍更短,谁的量产模型更轻,谁的良率更稳定”。
换句话说,2026 年行业讨论“量产元年”,真正把很多路线推上审判台的,不是技术论文,而是财务模型。
你要的是万台,很多路线都能陪你演。
你要的是十万台、百万台,数学会先站出来说话。
五、标定成本,本质上是传感器行业的“执行成本陷阱”
这件事放大看,不只是传感器行业的问题。
很多技术路线死掉,不是因为它们在技术上做不到,而是因为它们把太多成本留在重复执行上。
重复执行一旦按台、按次、按工位增长,边际成本就下不来。
边际成本下不来,规模越大,利润越薄。
利润越薄,技术领先就越难转成产业领先。
所以标定成本本质上是一种执行成本。
谁把它留在客户产线,谁就在卖“客户工时”。
谁把它搬进芯片、算法、工艺和标准测试流程,谁就在卖“系统工程能力”。
这也是为什么技术路线竞争走到最后,决赛资格通常不是由参数榜单发的,而是由系统工程发的。参数表负责让你入场,能不能在量产里活下来,看的是你能不能把客户后面那段最费钱、最费时、最不稳定的动作提前做掉。
六、结尾
百万台量产之前,先过标定关。
逐台物理标定还能不能成立,不用吵,工位数一算就知道;路线能不能跑赢,也不用猜,单台标定成本一摊就知道。2026 年这波传感器路线分化,先被淘汰的通常不会是实验室里最不准的,先被淘汰的会是那种每卖出一颗,还要在客户现场继续花很多工时的路线。
真正能活过百万台的路线,精度当然要够。
更关键的是,它得让标定成本不过线。
只要这笔账算不过去,技术再漂亮,也过不了量产这一关。

关注公众号「如是有为」
微信扫一扫,新文章先在公众号发出。