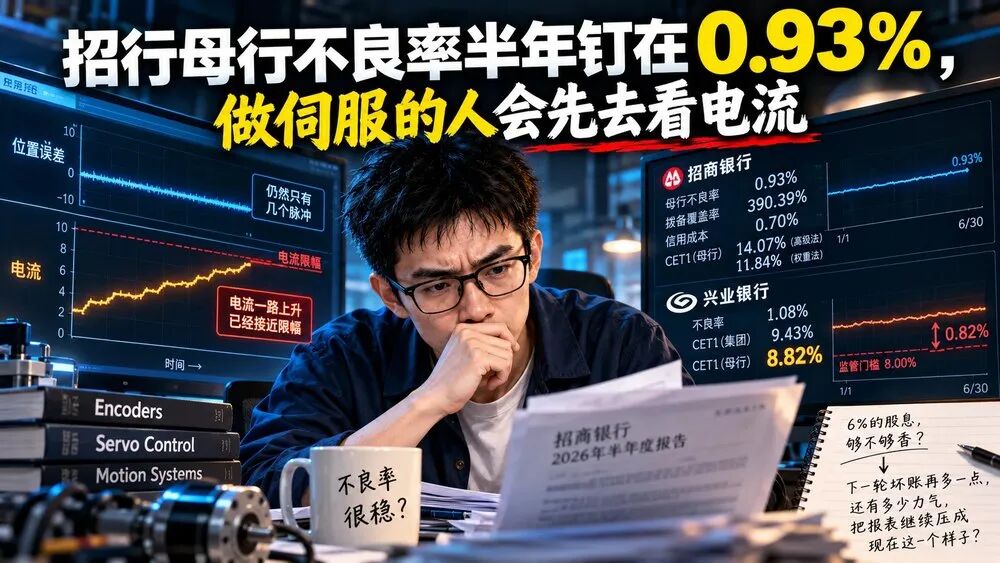
招行母行不良率半年钉在0.93%,做伺服的人会先去看电流
首发于公众号「如是有为」 · 查看原文
招商银行 2026 半年报兴业银行 第三支柱报告伺服闭环
⏱ 三个数先看完
0.93%招行母行不良率,年初和 6 月末一模一样
372 进 350 出半年新生成不良 371.86 亿,处置 350.13 亿
0.82兴业母行核心一级资本离监管红线的距离,单位是百分点
这个中秋,我本来是在挑银行股。
最开始的方法也很普通。
把几家银行的市净率、股息率、ROE、不良率拉成一张表。
兴业银行最显眼。
大约 0.45 倍市净率,接近 6% 的股息率,不良率 1.08%。
第一眼看,很容易冒出一个念头:
这么便宜,坏东西是不是已经都算进价格里了?
我那天其实已经有点偏向兴业。
后来真正让我停下来的,是做编码器和伺服养成的一个习惯。
这个习惯非常简单:
一个结果如果异常稳定,我第一件事不是相信它,是去找谁在维持这个稳定。
● ● ●
01 先从一台带负载的伺服说起
一台伺服电机正在带负载运行。
位置误差一直只有几个脉冲。
看上去非常漂亮。
但如果轴承慢慢变涩,负载慢慢变重,位置误差会不会立刻变大?
不一定。
因为伺服会自动加电流。
原来只要 2 安。
后来要 3 安。
再过一阵,要 4 安。
只要电流还能往上加,位置误差就一直能被压在几个脉冲。
所以你会看到一个很奇怪的现象:
机器内部越来越吃力,外面的结果却几乎没变。
这时候只看位置误差,就会得到一个完全错误的结论:
💬 一切正常。
做伺服的人一般会接着问两个问题:
为了让位置误差不变,电流已经加到多少了?驱动器最多还能给多少电流?
这就是全文唯一需要记住的逻辑。
一个闭环系统里,其实只发生三件事。
外面有东西在捣乱:轴承涩了,负载重了。这是扰动。
控制器发现位置要跑,就多给电流。这是控制动作。
电流把轴重新拽回来,最后看到的位置误差仍然很小。这是输出。
但还有第四个数,平时最容易被忽略:
电流还能再加多少。
它不是流程的下一步,是整个闭环的天花板。
闭环里只发生三件事
扰动
负载变重
→
控制动作
多给电流
→
输出
位置误差很小
天花板:电流还能再加多少
不是流程的下一步,一直压在控制动作头上
只要还有余量,扰动变大,控制器就继续加力,输出照样好看。
⚠️
真正危险的是:输出还很好看,控制器已经快顶到头了。
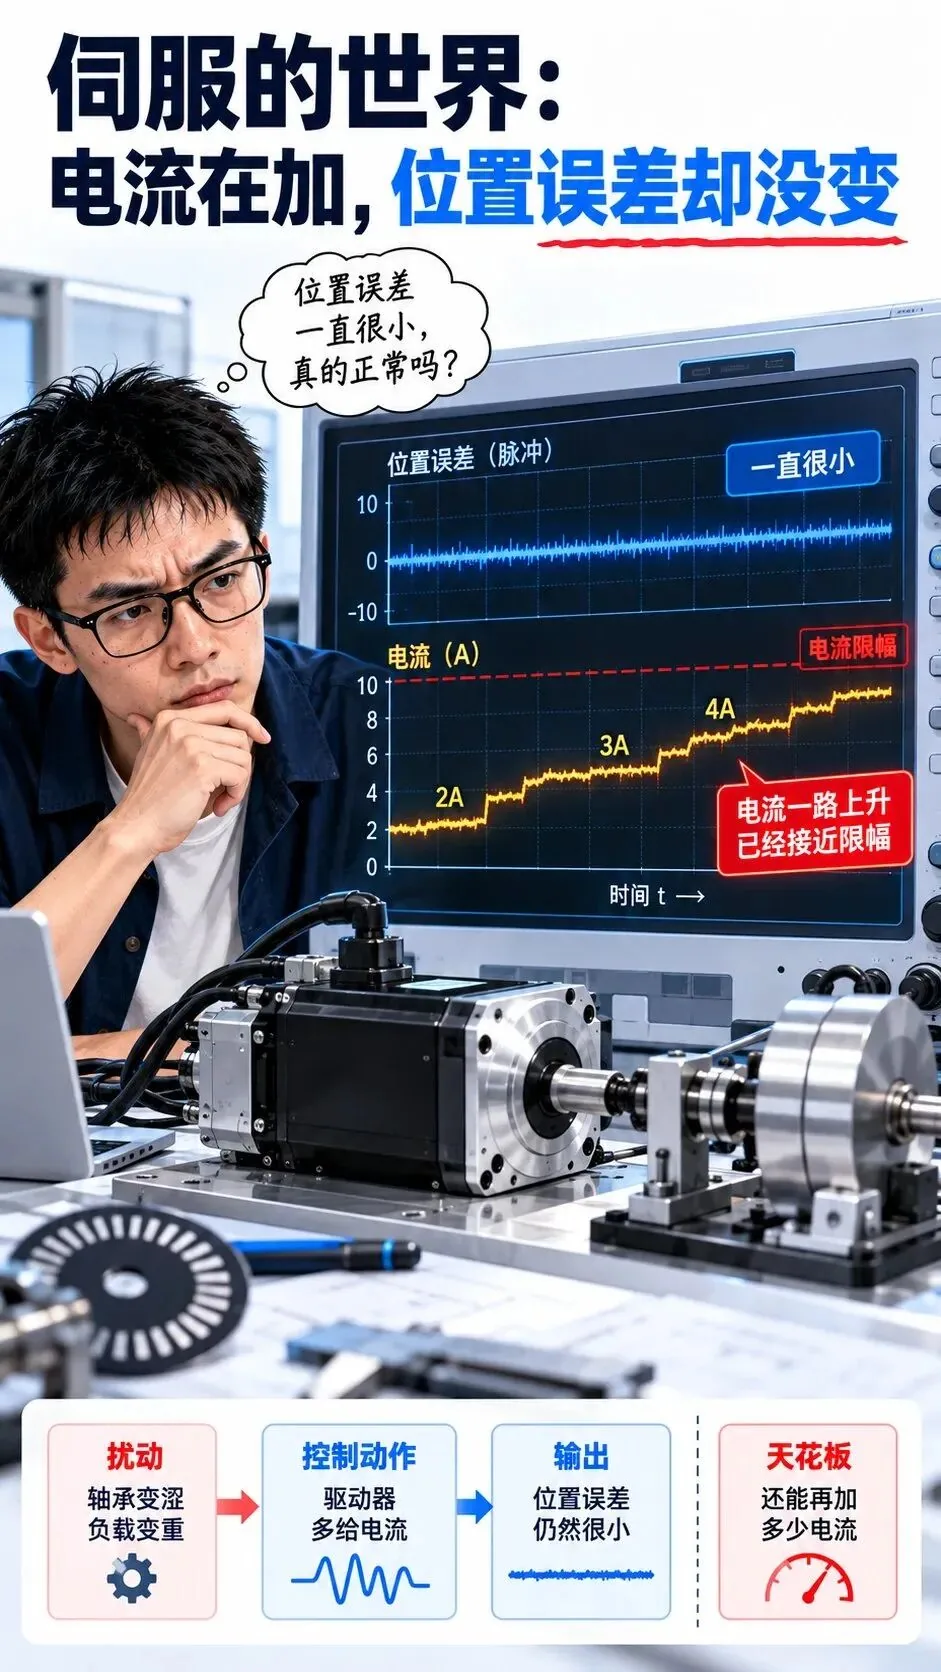
位置误差一直贴着零,电流从 2 安一路加到接近限幅。扰动、控制动作、输出之外,还有一块天花板:电流还能再加多少。(原创示意图,数字为示例量级)
银行可以照着这个思路拆,只是角色要摆准:
银行报表里的五个角色
🚰新生成的不良问题流进来的速度
🪣处置问题流出去的速度
🛡️拨备和利润吸收损失的缓冲层
📏不良率一进一出之后的水位
🚧核心一级资本最后不能跌破的安全边界
最后这一项,和伺服不完全一样。资本不是银行处理坏账时正在踩的油门,是整个系统最后那条不能碰的红线。它不回答「今天用了多少力」,它回答「这种压法还能撑多久」。
换成一句大白话:
💡
看银行,不能只看现在坏了多少。要看坏账生成得多快,银行为了压住它用了多少资源,以及下一轮坏账来了,它还有没有余量继续压。
● ● ●
02 银行的不良率,就是那条位置误差
我先打开招商银行 2026 年半年报。
母行口径的全行贷款不良率:
年初 0.93%。
6 月末还是 0.93%。
半年过去,小数点后两位一格没动。
只看这个数,你很容易得出结论:
招行资产质量非常稳。
但我看到 0.93% 的第一反应是:
它凭什么这么稳?
于是往后翻。
上半年,招行母行新生成了 371.86 亿元不良贷款。
同时又处置了 350.13 亿元。
什么意思?
可以想得特别简单。
这半年,坏贷款不断流进一个池子,流进来 372 亿。
银行又不断从池子里往外舀,舀出去 350 亿。
舀的办法有四种:打包成不良资产证券化卖掉 217.74 亿,核销 80.17 亿,清收 36.07 亿,抵债和其他 16.15 亿。
所以最后池子里的水位几乎没变。
那个 0.93%,就是水位。
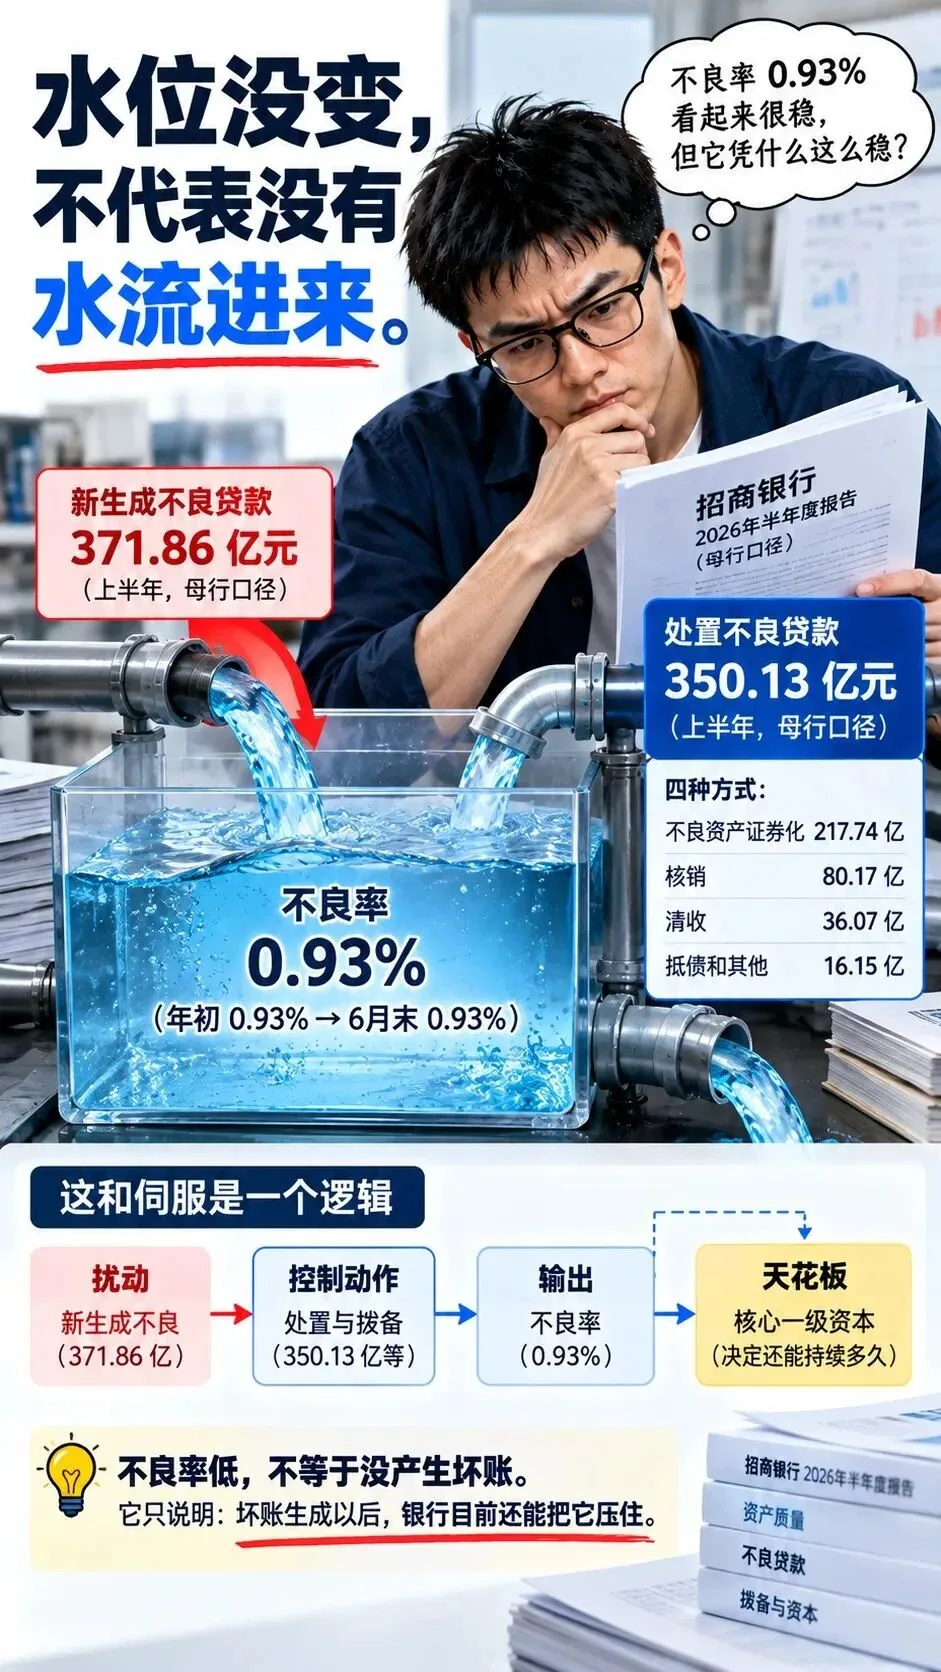
上半年流进来 371.86 亿,舀出去 350.13 亿,水位还是 0.93%。数字出自招行 2026 年半年报母行口径。(原创示意图)
这一下事情就完全不一样了。
新的坏账进来了,银行把它处理掉了,所以最终的不良率没怎么动。
这和伺服一模一样。
负载确实变重了。
只是控制器把电流加上去了,所以位置误差没变。
● ● ●
03 守住0.93%用了多大力,比0.93%本身更有信息
这是我后来觉得最关键的一步。
很多人看银行,会盯着不良率:
0.9% 好。
1.5% 差。
但如果银行本来就在持续处置坏账,不良率就是一个处理之后的结果。
它跟伺服的位置误差一样,已经被闭环「修饰」过了。
更有信息量的是:
这半年新生成了多少不良?处置了多少?拨备动用了多少?
我做了一个很粗暴的机械计算。
假设其他东西都不变,把上半年处置掉的不良简单加回来,招行母行期末不良率大约不是 0.93%,而是 1.43% 左右。
当然,这不是正规的会计口径。
也绝不是说银行不该处置。
银行本来就应该处置坏账,就像伺服本来就应该输出电流。
这个计算唯一想说明的是:
表面那个稳定的 0.93%,背后发生了很大的控制动作。
到这里,第一层「原来如此」就出来了:
💡
不良率低,不等于没产生坏账。
它只说明:坏账生成以后,银行目前还能把它压住。
所以接下来要问的是:
它为了压住这些坏账,已经用了多少资源?
● ● ●
04 处置是往外舀,拨备是提前垫好的钱
先把这两样分清楚。
处置,是直接把已经暴露的不良从账面上处理掉:卖掉、核销、收回来。前面那 350 亿就是它,是它把水位压住的。
拨备,是提前为这些损失准备的钱。计提拨备不会让不良余额变少,也不会直接把不良率压低;它的作用是坏账真核销时,这笔损失已经有钱垫着,不必一下子砸进利润。
一个管流出,一个管缓冲。
招行母行上半年拨备覆盖率 390.39%。
信用成本年化 0.70%,只比去年同期多了 0.03 个百分点。
这两个数字放在一起,我反而没那么紧张了。
它们说明:
问题确实在增加,但垫着的缓冲还很厚。
拨备够厚,新冒出来的坏账就能先由它吸收,砸不到利润上,更砸不到资本上。
所以招行真正要盯的,不在 0.93% 这个数上。
在这里:
这些新产生的问题,是一阵风,还是在继续扩散?
于是我又往前看了一层。
● ● ●
05 不良率是结果,逾期和关注更像提前量
一笔贷款,通常不会今天正常、明天突然变成不良。
它往往先逾期,然后进入关注,最后才真正变成不良。
就像做故障诊断。
真正有价值的,往往不是报警灯亮没亮,是报警之前那些趋势量。
招行半年报把这几层按产品拆开了:
品种
不良率
关注率
逾期率
信用卡
1.74%
1.90% ▲
| 4.81%
4.99% ▲
| 3.31%
3.20% ▼
消费贷
1.02%
1.39% ▲
| 0.61%
0.70% ▲
| 1.32%
1.71% ▲
住房按揭
0.51%
0.48% ▼
| 1.57%
1.84% ▲
| 0.87%
0.91% ▲
小微
1.22%
1.34% ▲
| 0.60%
0.82% ▲
| 1.43%
1.62% ▲
年初 → 6 月末;▲ 变差▼ 好转 招行母行口径
我在这张表上停了很久。
先看信用卡。
不良率还在涨,关注率也在涨。
但逾期率从 3.31% 降到了 3.20%。
已经形成的不良还在增加,更靠前的逾期开始下降了。
信用卡现在仍然最差,但最猛的那一波,看起来在过去。
消费贷完全是另一个方向。
不良、关注、逾期,三条一起往上。逾期一个半年涨了 0.39 个百分点。
按揭更有意思。
不良率反而从 0.51% 降到 0.48%,看着还变好了。
可关注率从 1.57% 涨到 1.84%,逾期率从 0.87% 涨到 0.91%。
最终结果还没变坏,前面的先行信号已经抬头。
小微也一样,关注和逾期一起往上。
第二层逻辑就出来了。
招行真正发生的事,不是「不良率稳定」这五个字。
是这一句:
📈
信用卡的领先指标开始回落,消费贷、按揭、小微的领先指标却在抬头。
那条 0.93% 的平线,把里面的变化全盖住了。
做传感器的人对这个太熟了。
最后输出的误差 RMS 没变。
里面其实是一个误差源在下降,另一个误差源在上升,补偿算法又把最终输出重新拉平。
只看最终输出,你什么也看不出来。
● ● ●
06 到这里,我才知道该怎么看兴业
看完招行,我意识到一件事。
只知道一家银行现在能不能把坏账压住,还不够。
前面看的,是控制动作有没有效果。
真正决定它能不能一直压下去的,是控制动作还能持续多久。
这件事,要看资本。
我最开始喜欢兴业,原因很直接。
便宜。
0.45 倍左右的市净率,6% 左右的股息率。
可看完招行,我已经不太相信单独一个不良率了。
于是我对兴业问了同一个问题:
如果以后真出现更多坏账,它还有多少力可以继续处理?
这时候要看的,不是不良率,也不是拨备。
是更底层的东西:资本。
不良贷款和核心一级资本,中间隔着一条链。
核心一级资本不是另一种拨备。坏账来了,银行先靠利润和已经准备好的拨备去吸收。
这条链是这样走的:
坏账增加→信用成本上升,利润被吃掉→留存下来的利润变少→核心一级资本补得更慢。
与此同时,另一头也在动:
贷款和其他风险资产继续增长→风险加权资产变大→资本充足率的分母变大。
一边分子长得慢,一边分母继续变大,核心一级资本充足率就会往监管线靠。
所以它回答的是另一个问题:
这种一边处理坏账、一边维持分红、一边继续扩表的状态,还能撑多久?
换成银行自己的话说:
💡
银行最值得看的,不是池子里现在有多少坏账。是坏账以什么速度流进来、银行以什么速度往外舀、为这些坏账垫了多少钱,以及池子继续涨以后,资本这条最后的水位线还剩多少距离。
● ● ●
07 兴业真正让我停下来的,是离红线还剩多远
最开始 AI 给我的表里写着:
招行核心一级资本充足率 14.07%。
兴业 9.43%。
一眼看过去,招行高了快 5 个百分点。
后来翻半年报才发现,这两个数根本不是同一把尺子量的。
招行的 14.07% 用的是高级法,风险权重按银行自己的内部评级模型算。
兴业没实施高级法,9.43% 是监管统一的权重法。
要比,就得统一口径。
招行半年报的脚注里写着:按权重法算,是 11.84%。
然后再减掉各自的监管门槛。
两家都是系统重要性银行。门槛是 5% 最低要求,加 2.5% 储备资本,再加一档附加:招行在第三组,门槛 8.25%;兴业在第二组,门槛 8.00%。
招行 · 集团口径(权重法)
资本充足率11.84%
监管门槛8.25%
离门槛还有 3.59 个百分点
兴业 · 集团口径
资本充足率9.43%
监管门槛8.00%
离门槛还有 1.43 个百分点
到这里,我还觉得 1.43 个百分点虽然不厚,也谈不上危险。
真正让我停下来的,是母行口径。
监管不只查集团,也查母行。招行半年报原文写得很明白,集团和母行都不得低于门槛。
兴业母行的核心一级资本充足率只有 8.82%。
兴业 · 母行口径
资本充足率8.82%
监管门槛8.00%
离门槛还有 0.82 个百分点
集团和母行差出来的那一截,是母行对信托、理财、金租这些子公司的投资,要从母行资本里扣掉。
还有一个细节。今年 2 月的系统重要性银行名单里,兴业从第三组调到第二组,门槛降了 0.25 个百分点。
没有这一档,母行余量是 0.57。
这里有一个特别容易读错的地方。
⚠️
0.82 个百分点,不是「还能扛 0.82% 的坏账」。它是这家银行的经营自由度,离监管红线还剩多少。
碰到 8.00% 也不是一下子失控。是监管约束开始真正改变经营:少扩张风险资产,多留存利润,分红受约束,必要时补充普通股。
兴业的问题不是现在已经压不住,是留给犯错的空间更小。
真正的问题不是「谁现在看起来更稳」。
是这一句:
下一波扰动来了,谁还有能力继续把它压住?
到这里,开头那个问题终于有了答案。
「这么便宜,坏东西是不是已经都算进价格里了?」
0.45 倍市净率和 6% 股息率,有了另一层读法:这份便宜里,至少有一部分是在给这 0.82 个百分点定价。
便宜不是答案。便宜本身,就是一条风险信息。
我原来只把 0.45 倍市净率看成安全垫。翻到 8.82% 这一页,才发现这个折价本身也是信息。
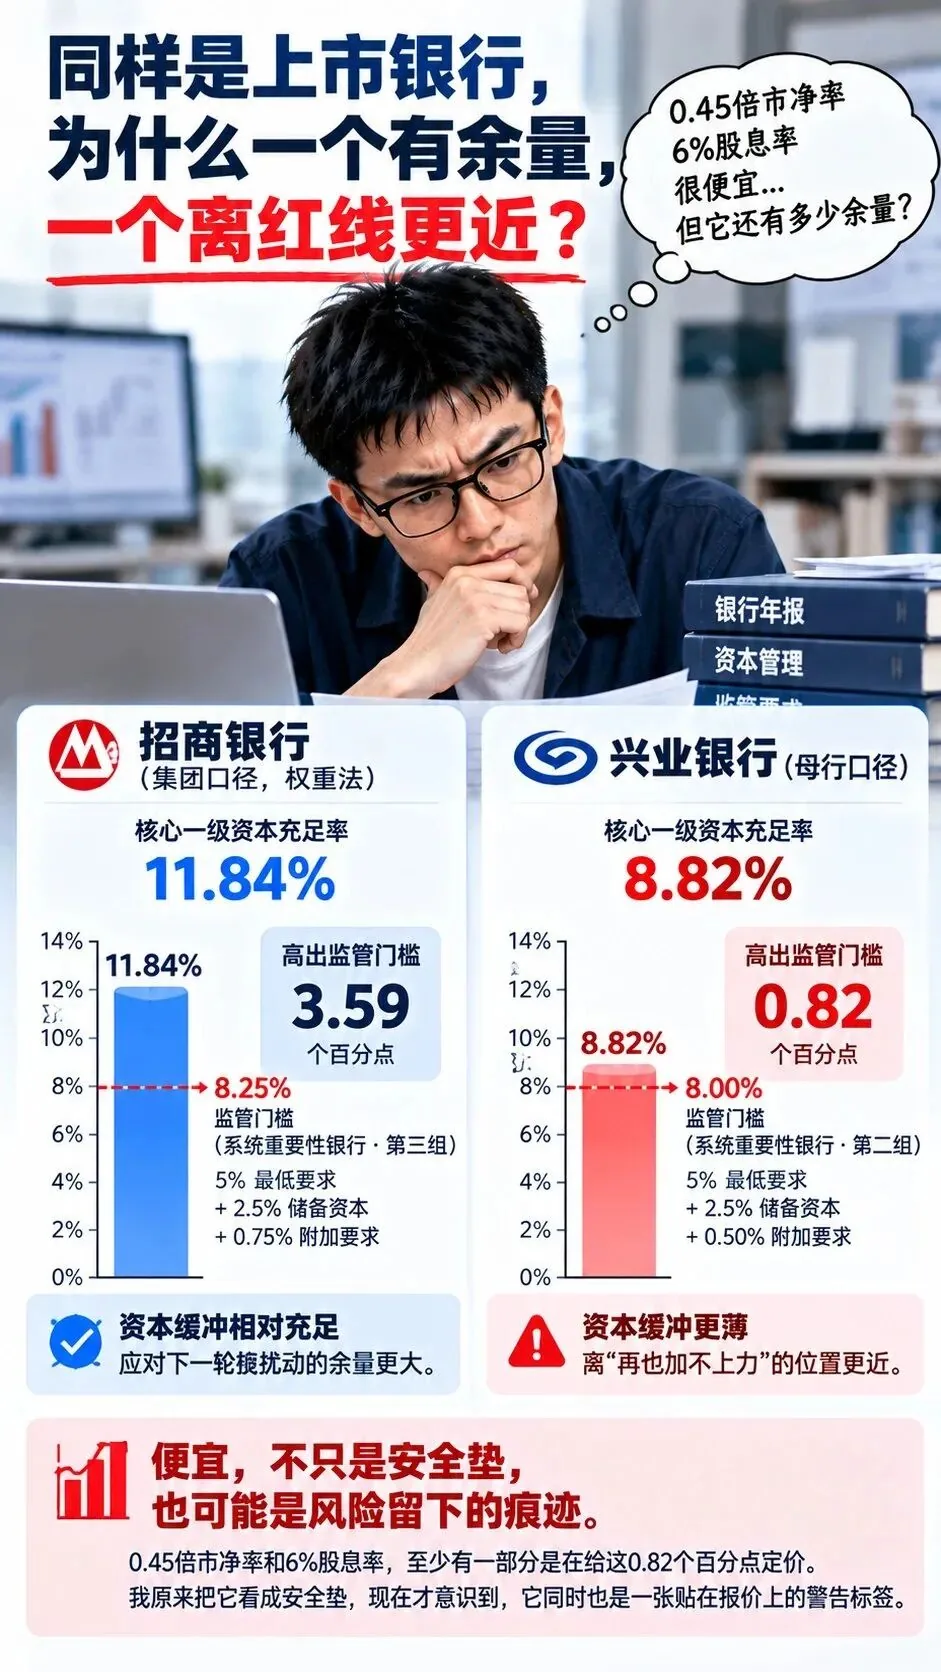
左边是招行集团口径(权重法),右边是兴业母行口径;门槛按各自系统重要性分组算。(原创示意图)
● ● ●
08 永续债补的是另一路电源
兴业这半年发了不少资本工具。
其他一级资本从 802 亿涨到 1102 亿,二级资本从 2466 亿涨到 3161 亿,总资本充足率回到 14.21%。
一开始我也觉得:这不是有很多补资本的工具吗?
后来才弄明白,不是一回事。
银行资本是分层的。
永续债补的是其他一级资本,二级资本债补的是二级资本。
现在真正紧的,是核心一级资本。
这个区别,用硬件特别好理解。
一块板上有 1.2 伏、1.8 伏、3.3 伏三路电源。
现在 1.2 伏要掉压。
你跟我说,3.3 伏上刚加了一颗大电容。
有用吗?
没用。不是一路。
所以永续债和二级资本债能让总资本率好看一些,却补不上核心一级那一格。
可转债倒是能补,前提是真正转成股票。
兴业那 500 亿可转债,转股价 20.13 元,2027 年 12 月到期。转股价往下调有个硬约束,不能低于每股净资产,而兴业每股净资产是 39.63 元,调不下去。
转股之前,它就不是核心一级资本,不能提前当成已经到账的安全垫。
● ● ●
09 慌完一轮,还得在同一个相位上再算一遍
看到 0.82,我是真慌了一下。
然后逼自己冷静,用做电源的办法再算一遍。
电机每次启动,电源都会往下跌一截,过一会儿再回来。判断电源有没有老化,得拿启动那一刻比启动那一刻。
银行资本也有这样一个周期。年度分红在上半年宣告,资本每年这个时候掉一截,下半年再攒回来。
兴业集团口径:去年 6 月末 9.54%,去年底 9.70%,今年 6 月末 9.43%。
上半年掉了 0.27 个百分点,看着吓人,里面一大块是这次「启动跌落」。
6 月末对 6 月末,一年只掉了 0.11。
按这个速度,集团那 1.43 的余量能撑很多年,不是悬崖。
但母行口径从去年底到今年 6 月末掉了 0.28,同一个相位的那个点要等年底才出来。
这个数,我现在最想看。
● ● ●
10 最后我才明白,自己在比较两种系统状态
一开始,我以为自己在比较招商银行和兴业银行。
后来发现,我比较的是两种完全不同的系统状态。
📈 招行的问题是扰动在变大。
消费贷、按揭、小微开始出现新的压力,但它的拨备和资本余量都还比较足。
所以招行要观察的是:扰动会不会继续变大。
🚧 兴业的问题是离红线更近。
它表面上的资产质量并没有差到吓人,但资本缓冲更薄,母行那一格尤其薄。
所以兴业要观察的是:离红线还剩多远,这个距离还在不在缩。
一个是流进来的问题在变多。
一个是留给犯错的空间在变小。
这两种风险,根本不是一回事。
也正因为这样,只看市净率、股息率、不良率,我一开始才会被兴业吸引。
● ● ●
11 以后看银行,我按四样东西过一遍
以后再看银行报表,可以先把一大堆指标放一边,按四样东西过一遍。
Q1流进来多快?
看不良生成,再往前看关注和逾期,按产品一行行拆。
Q2舀出去多快、垫了多少?
看处置了多少、拨备还剩多厚、信用成本在不在往上走。
Q3水位稳不稳?
这时候再看不良率。它只是结果,不是原因。
Q4离红线还有多远?
资本不是今天用了多少力,是这种压法还能撑多久。看核心一级资本离监管门槛还有多远,集团和母行取低的那个,而且同一个相位比。
这几样一归位,很多银行报表突然就好懂了。
● ● ●
12 我还没下单
10 月底三季报出来,我现在只想看这几个数。
📋 10 月底三季报,只看这几个数
☐ 兴业:母行核心一级资本充足率 8.82%,还会不会往下走。
☐ 招行:消费贷逾期率 1.71%,还会不会继续升。
☐ 招行:按揭关注率 1.84%,有没有停下来。
☐ 最后再看招行信用成本 0.70%,有没有明显往 0.8% 以上走。
这不是投资建议。
所以我最后还是没下单。
不是因为我突然觉得兴业不好,也不是因为我认定招行一定更好。
是因为我发现,自己一开始问错了问题。
我问的是:
「6% 的股息,够不够香?」
翻完报表以后,问题变成了:
「下一轮坏账再多一点,这家银行还有多少力气,把报表继续压成现在这个样子?」
做闭环久了,我越来越怕一种状态:
误差曲线漂亮得像尺子画出来的,电流却已经贴着限幅在跑。
银行也一样。
下一次再看到「不良率保持稳定」,我不会先夸它稳。
我会先去找那根为了维持稳定、已经悄悄抬起来的电流曲线。
◆ ◆ ◆
公开来源
· 招商银行 2026 年半年度报告(证券之星转载全文):母行不良率 0.93%、新生成不良 371.86 亿、处置 350.13 亿与分项、按产品的不良/关注/逾期表、拨备覆盖率 390.39%、信用成本 0.70%、高级法 14.07% 与权重法 11.84%、集团与母行两个口径的资本要求。
· 兴业银行资本管理第三支柱 2026 年半年度报告:集团核心一级资本充足率五个季度序列(9.54% / 9.66% / 9.70% / 9.50% / 9.43%)、系统重要性附加要求 0.75% → 0.50%、未实施高级法、一级与总资本净额。
· 兴业银行 2026 年半年度报告摘要:母行口径核心一级资本充足率 9.25% / 9.10% / 8.82%,其他一级资本与二级资本变动,总资本充足率 14.21%。
· 2025 年度国内系统重要性银行名单:兴业、中信、浦发在第二组,招行、交行在第三组,兴业分组下调。
· 兴业转债转股条款(新浪财经):2027 年 12 月 27 日到期,下修转股价不得低于每股净资产。

关注公众号「如是有为」
微信扫一扫,新文章先在公众号发出。