为什么很多国产传感器芯片参数不差 ,收入却一直上不去
首发于公众号「如是有为」 · 查看原文
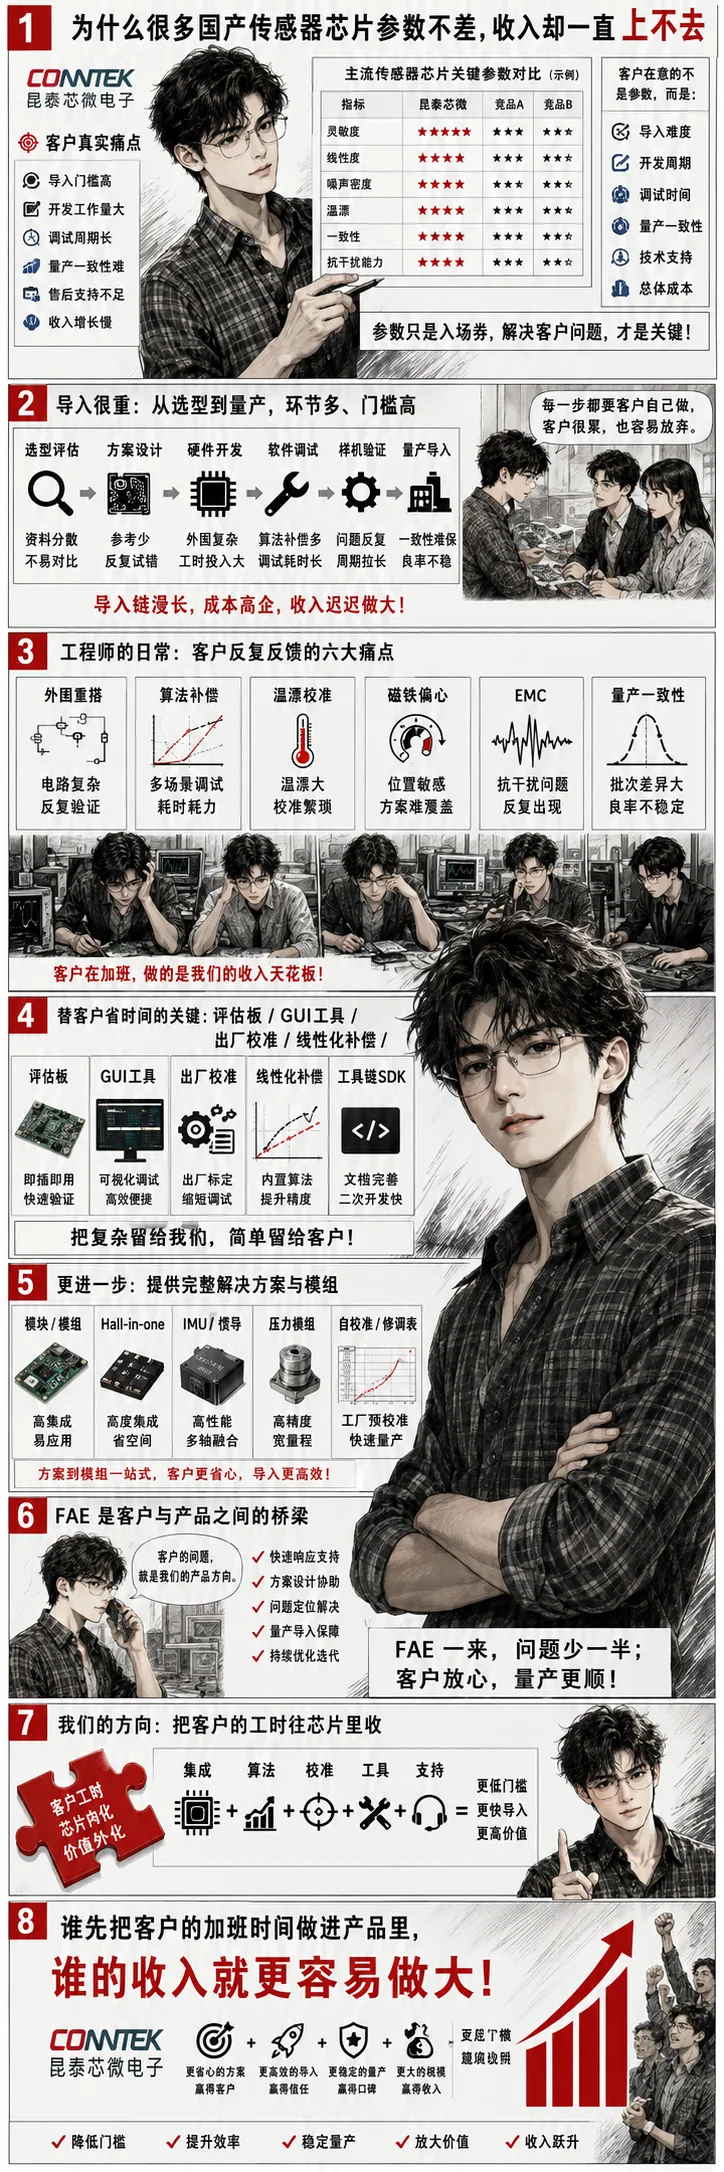
很多项目,前半段都很顺。
客户把参数表拿过去一看,精度、分辨率、温漂、接口,都过得去。样片回来,实验室里也能转起来。会开到这里,气氛通常不差。真正让节奏慢下来的,是后面那一长串事:外围怎么搭,前端怎么调,校准怎么做,磁铁偏心怎么收,EMC 怎么过,量产以后批次差异谁来盯,返修边界算谁的。芯片是买到了,后面那摊工程活也一并接回去了。
这就是很多国产传感器芯片一直有点“拧”的地方。实验室里数据不难看,客户前期也认可,真到放量,速度就沉下来。原因很少写在参数表里,更多藏在导入成本里。芯片单价是一笔钱,客户为了把它用顺手,要再配多少硬件、软件、测试、FAE 和产线时间,是另一笔更大的钱。
参数表能把门推开,导入成本决定收入能走多远
传感器这行真正吃力的地方,经常不在“测不测得出来”,而在“能不能省事地测出来”。
客户拿到一颗芯片之后,先要把板子画出来,再把信号链调顺,再把误差收掉,再去碰量产一致性。这里面任何一步,只要还需要客户自己搭流程、自己找工具、自己补算法,产品就会变重。重的意思很简单:第一家客户能用,第二十家客户也许还能用,但每来一家都像重新开一个小项目。
这种重,最后都会体现在收入形状上。收入当然能做上去,只是会带着明显的项目制味道:靠几家重点客户,靠几位很懂现场的 FAE,靠一轮一轮把坑填平。技术上没有问题,商业上就容易发沉。
国际大厂先把第一轮脏活做成了标准动作
这件事看国际厂的产品组织方式最明显。
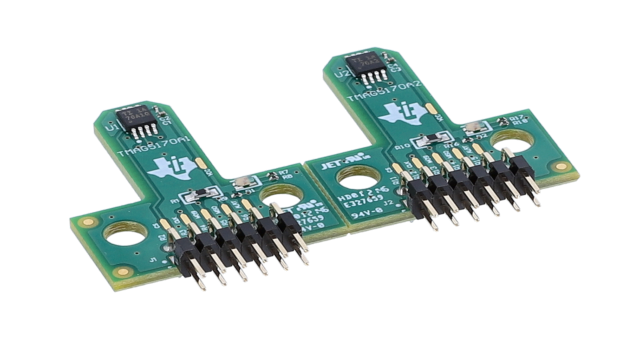
TI 做 TMAG5170,不是把一颗芯片寄给客户就结束。它把 TMAG5170UEVM、GUI、寄存器读写、测量结果查看保存这些东西一起摆出来,还配了一个 rotate-and-push 模块。客户第一次上电的时候,先看到的是一套已经能跑的验证环境,不用先自己拼一套。
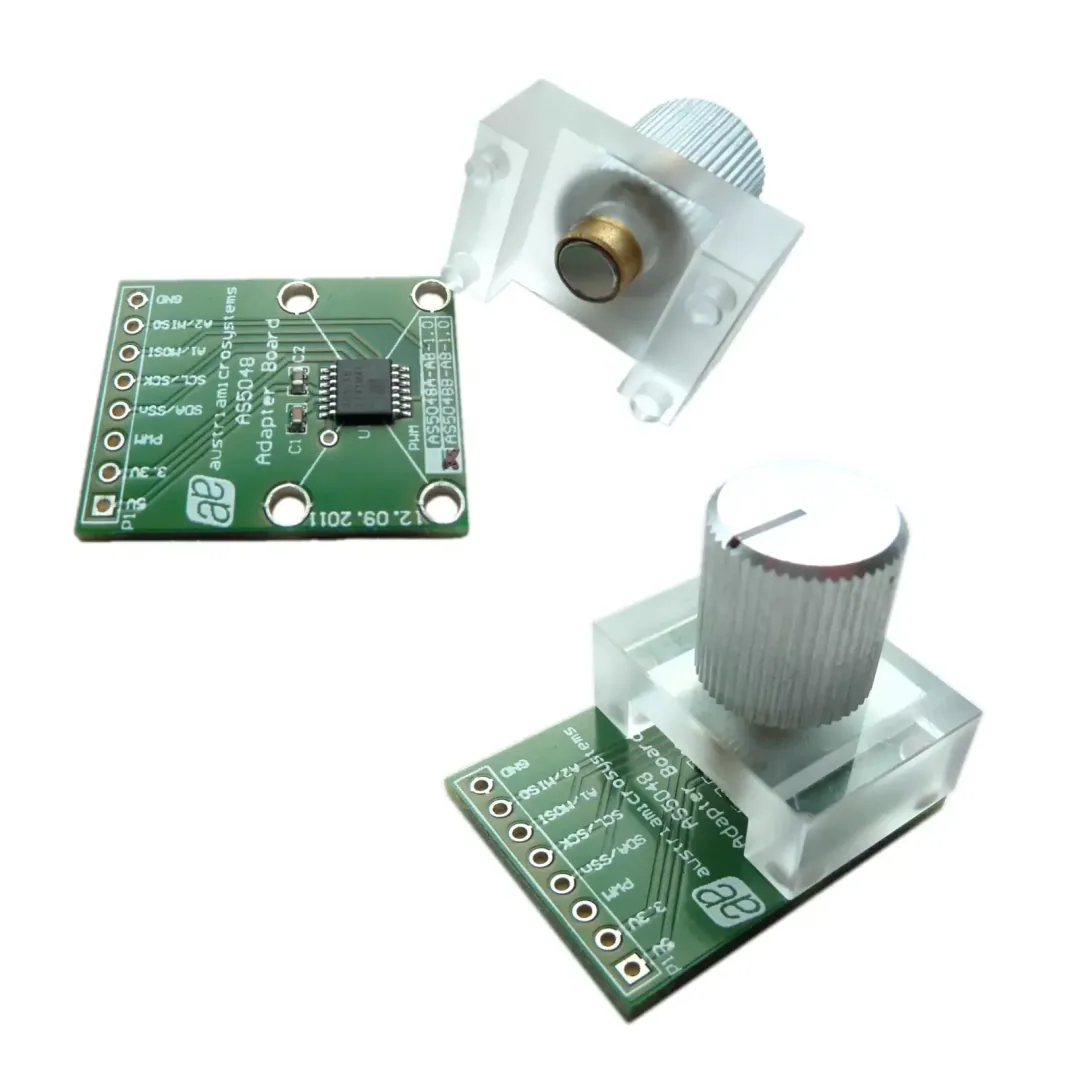
ams 做 AS5048A 也很实在。官方评估套件不是孤零零一块板,资料里明确写了 4 个不同尺寸的 magnet holder 和 1 把内六角扳手。这个细节看着不大,味道很重。它等于把客户第一次机械对位、第一次装磁铁、第一次看角度的那轮麻烦先做掉了。开发现场里,这比“参数再高一点”更早见效。
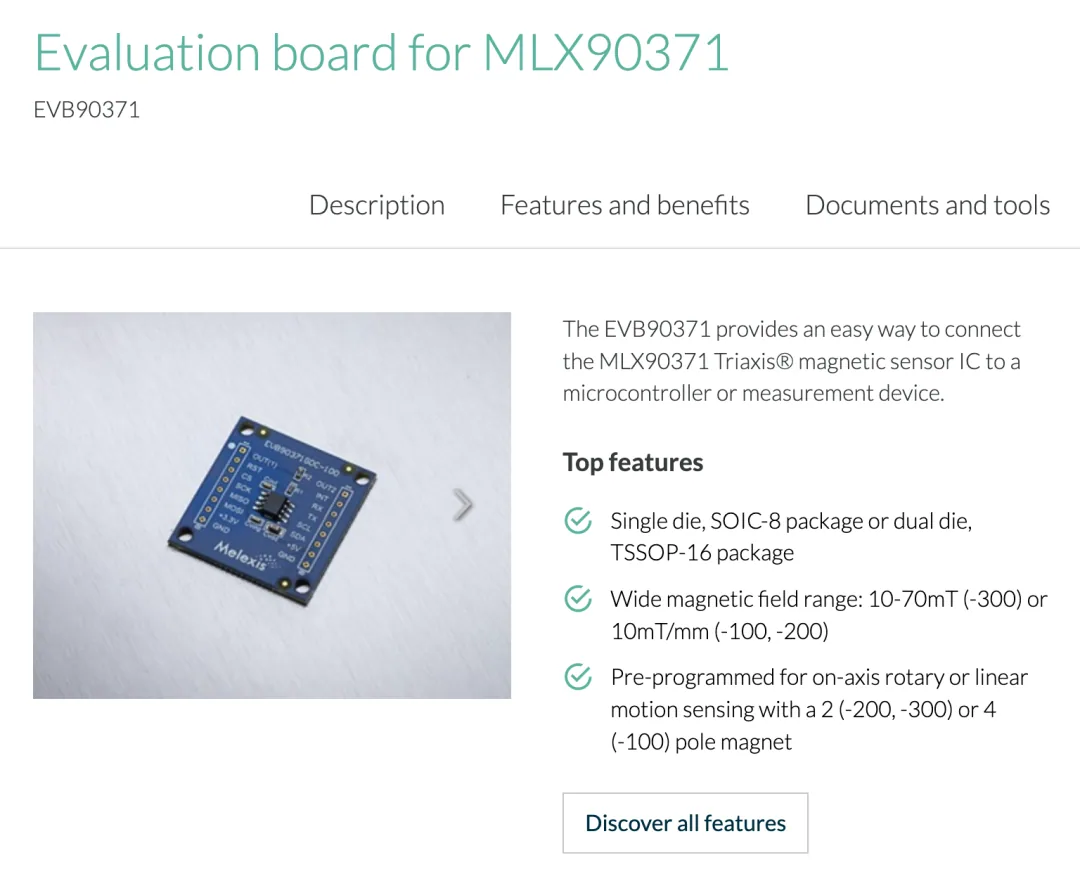
Melexis 的 MLX90371 更典型。官方一边给 EVB90371 评估板,一边把 8 点和 17 点线性化参数写进 datasheet。客户拿到手,不只是“能测角度”,而是“怎么把输出关系修成你要的样子”这件事,厂商已经给了路。
Sensirion 这类公司在湿温度传感器上走得更彻底。SHT1x 的公开资料直接写 individually calibrated,校准系数烧进 OTP,在芯片内部做校准。客户拿到的已经是被处理过的数字输出,不是一个等着自己补后处理的裸信号。
这些动作看起来都不花哨。可它们把客户第一轮最脏、最碎、最容易拖项目的活,提前做成了标准动作。产品一旦有了这种标准动作,才更容易从“能工作的器件”长成“能复制的商品”。
国内公司已经看见这件事了,只是大多数还在半路上
国内其实已经有人开始往前收这摊活了,而且动作都很具体。
纳芯微 2025 年总收入做到 33.7 亿元,其中传感器产品收入 8.92 亿元,同比增了 225.6%。年报里对压力传感器的描述很有意思,直接写了“产品出厂的预校准能大幅简化客户系统设计”。这句话很短,背后其实是在替客户省一轮活。纳芯微官网还有 NSA531x 的 Aries-1 单颗校准板应用手册,写得也很直白:帮助客户小批量编程并验证传感器输出。这个动作已经不是单卖芯片了,是在往“芯片+校准+小批量验证”去走。
敏芯股份这几年也很能说明问题。它 2025 年营业收入 6.2051 亿元,其中传感器业务收入 5.7987 亿元,占总收入 93.45%。再往里拆,压力传感器收入 3.0086 亿元,同比增长 42.15%,已经跃居第一大产品线;惯性传感器收入 5233.19 万元,同比增长 120.94%。这组数字很有意思,说明它已经不再只是靠一条线硬撑,而是在往多产品线扩。可你再顺着官网看它的产品形态,会发现它也已经开始把东西往上做:调理封装模组、差压模组、PCBA 都摆出来了。因为只卖 die 或只卖基础芯片,很多客户那边还是太重。
灿瑞科技的路子又不一样。它 2025 年营业收入 6.2352 亿元,其中智能传感器芯片业务收入 3.6298 亿元,毛利率 38.12%。年报里把产品写得很清楚:磁传感器芯片、智能电机驱动芯片、光传感器芯片;其中智能电机驱动芯片以多功能集成式产品为主,典型代表就是集成霍尔元件的 Hall-in-one 电驱芯片。这个动作很值钱,因为它不是简单把一颗传感器卖给客户,而是把感知和驱动的边界往里收了一步。客户少接一层器件,少做一轮匹配,导入就会轻一点。
芯动联科则是另一种“技术够硬、收入还是不轻”的代表。它 2025 年营业总收入 5.24 亿元,主营业务毛利率 85.77%。往产品里拆,MEMS 陀螺仪收入 4.044959 亿元,加速度计收入 7441.75 万元,惯性测量单元收入 3207.37 万元。这个结构很能说明问题:高性能惯性器件价值高、壁垒高、毛利也高,可这类产品后面的验证链条更长,下游更集中,导入周期也更长。芯动联科 2025 年直销收入 4.895963 亿元,买断式经销只有 3410.88 万元,这个销售结构本身就在说明,它现在更像深度服务型的高性能器件公司,还不是那种轻轻一推就能铺开的标准件逻辑。
再看一些没上市、但产品路径很典型的公司,味道会更明显。芯敏微对外介绍里直接写自己建立了 “DIE—压力传感器芯片—压力传感器模块” 的完整产品线,能提供裸片、塑封芯片和高精度宽温模组。这个表述很直,它等于把行业里很多公司心里明白、嘴上不一定会说的话说出来了:客户很多时候买的不是硅本身,买的是你帮他少干了多少活。
财报到了六七个亿,很多公司就开始发沉
把这些公司放在一起看,会看到一个很统一的手感。
纳芯微已经在做预校准、编程板、解决方案。敏芯已经在把芯片往调理封装、模组、PCBA 拉。灿瑞把感知和驱动集成到一起。芯动联科在高性能惯性器件上往深里打。芯敏微这种公司则更直接,把 die、芯片、模组一条线拉通。动作都不是假的,方向也都对。
可收入为什么还是容易卡在几亿、十亿以下这个区间。
因为这些动作虽然都在做,很多公司还没有把客户手里那半截活收得足够干净。客户还是要配工程师,还是要反复跑板级验证,还是要自己搭一部分量产校准和容差吸收流程。导入一重,复制就慢;复制一慢,收入就发沉。财报数字看着不小,体感上还是“项目型收入”为主。
这里最容易被忽略的一点,是 FAE 和应用工程的人天。
芯片本身能复制,现场经验复制得很慢。参数表可以一次发给一百家客户,帮客户把板子调顺、把误差收住、把产线流程跑通的人,很多公司也就那么几个。前面三五家客户,团队还能顶住;后面十几二十家客户一来,整个增长方式就开始变重。芯动联科直销占比很高,敏芯压力和惯性两条线同时上升,纳芯微靠预校准和校准板在往前减重,这些现象放在一起看,其实是在讲同一件事:传感器芯片这个生意,很多钱最后是耗在“谁来把客户现场那一截做掉”上。
昆泰这条线,值钱在把客户的工时往芯片里收
放到编码器和角度传感这类产品上,这个逻辑会更明显。
昆泰芯这类路线吸引人的地方,不只是把误差曲线修得更漂亮,而是它在把客户原来要自己干的一段活,往芯片和流程里收。CN115355937B 的公开内容写得很直,它要解决的是磁性编码器“校准成本较高”的问题,做法是对检测值低通、在 360° 内取参考点、计算修调值并生成修调参考表。专利最后自己概括得也很明确:能够降低磁性编码器的校准成本。
继续往后看,CN117782187B 又走了一步。它用两套修调参考表去记录不同速度下的目标修调值,再做两级修调计算,目标写得很清楚:在编码器高速旋转时也能有较高的精确度和可靠性。这个动作放在 PPT 上,远没有“24 位”“高速接口”那么扎眼;放进客户项目里,味道很重。客户少搭一套高精参考,少留一段补偿算法,少占几个工程师盯高速场景下的漂移和非线性,整套方案的导入成本就会往下掉。
这也是为什么“自校准”“修调表”“自动生成参数”这些词,听起来像技术细节,离收入反而很近。它们每往前做一步,客户那边就少一段加班,少一轮返工,少一套工装。参数表上的漂亮数字,很多时候只能帮产品进会议室;把这些脏活收回来,产品才更容易进量产线。
后面的胜负,会越来越写在“省事”这两个字里
传感器芯片后面的竞争,名字都很朴素。
评估板是不是现成。
GUI 能不能直接看结果。
芯片出厂前有没有预校准。
编程板和校准板是不是成熟。
模组能不能直接给。
高低速工况下的修调表是不是已经做进去。
FAE 的经验能不能沉成标准动作。
这些词不热血,也不大,但都离收入很近。TI 的 GUI 和 rotate-and-push 模块、ams 的磁铁支架、Melexis 的线性化参数、Sensirion 的出厂校准、纳芯微的预校准和 Aries-1、灿瑞的 Hall-in-one、敏芯的模组化、芯动联科的高直销高服务形态、昆泰的自校准和双修调表,看起来分散,背后都是同一条线:谁先把客户的时间做进产品里,谁的收入就更容易往上拱。
很多国产传感器芯片参数不差,收入却一直上不去,往下掰开看,常常就是这个画面:芯片已经做出来了,后面那摊最费劲的活,还没有完全收回来。谁先把这半截做轻,谁就更容易把几千万、几亿元的产品,慢慢做成一条真正能放大的生意。

关注公众号「如是有为」
微信扫一扫,新文章先在公众号发出。