别再跪拜制程了:下一波中国芯片赢家,是把“测试+交付+售后”做成SaaS,把“芯片当服务卖”的人
首发于公众号「如是有为」 · 查看原文
眼看全世界都在抢制程、抢算力,我偏说一句不合时宜的:未来两年,决定国产芯片公司生死的不是"纳米",而是"人味"——把芯片当服务(Service)来卖的人,会在AI存储超级周期里吃掉利润最高的一口。
涨价潮把供给链撕出了缝,谁能用测试、交付、售后把这道缝缝起来,谁就把客户的生死按钮握在手里。
市场现状
深夜的现货群像赌场,DDR4 的牌价一天三次,翻红得比K线还快。卖家惜售,买家骂娘,聊天框里只剩三个词:缺、涨、等等看。
全球记忆被疯抢,可不是我一个人的错觉。主流 DRAM 现货均价连续上推,周涨 5% 这种节奏已经成了"新正常",拿 DDR4 1Gx8 3200MT/s 来说,上周到这周又是+5.4% 的抬升,连报价页面都开始学会了喘气。
三星那边按下了更大的按钮:第四季度 DRAM 全线涨 15%–30%,NAND 涨 10%,不是我编的段子,是产业链通行的"知会函"。
几家渠道把这话翻来覆去证实,连供应链资讯也在复读;另一头,美光更干脆——9月中旬直接暂停所有内存芯片报价,转头给出"20%–30%“的新价格区间。
厂商涨价不是新闻,但这轮的坏笑在于:AI 把"高带宽内存(HBM)“变成了台风眼,产能像潮水往那边倒,留下的传统 DDR4 被边缘化,结果价格反手抽上去。
第三季 PC端 DDR4 合同价被预测大涨 38%–43%,一度出现"DDR4 比 DDR5 还贵"的市场倒挂,这种戏法在过去几乎不可想象。
资本反应
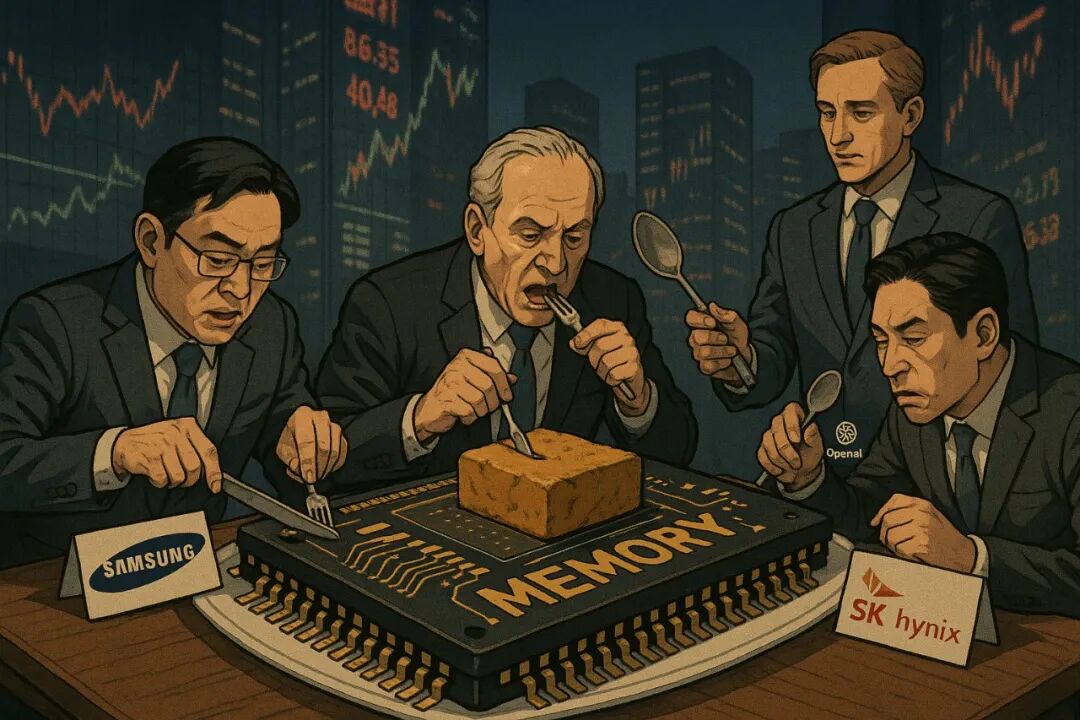
股市比任何白皮书诚实。SK 海力士、美股几家公司顺着涨价节拍起舞,韩国两大存储巨头在与 OpenAI 签下"星际之门(Stargate)“合作意向后股价直接起飞:SK 海力士盘中拉到两位数涨幅,三星也冲上阶段新高;市场解读很统一——HBM 订单把他们带进了"记忆超级周期”。
这时候说"技术为王"当然没错,但光盯制程会错过一个更残酷的现实:当上游挤到 HBM,供应链把普通客户晾在门外,真正决定你能不能活下去的,是你能不能把芯片"服务化”。
服务化转型
仓库里躺着的不是芯片,是客户的焦虑。有人以为解决办法是"跑去再找一颗更先进的”,更聪明的公司却在做另一件事:把测试 → 选型 → 小批量交付 → 快速售后,打包成一套可计量的服务,像SaaS一样卖。
这不是情怀,是速度优势换来的利润。
理由不复杂:
第一,价格失真时代,交付速度=议价权。Q4 起,NAND/DRAM 合同价普遍+15%–20%,闪迪渠道针对消费与企业全线+10%,美光暂停报价期间,渠道一度连"参考价"都拿不到。
谁能用"有库存+能测+当周交付"堵住客户断线,谁就能在涨价的浪头上加价再加服务费,且客户还会道谢。
第二,结构性缺货,把"测试"抬成了生产力。当厂商优先 HBM、服务器内存,传统 DDR4/LPDDR 的供给被抽骨头;渠道端现货抖动更狠——主流品种连周涨 5% 都成家常便饭。
一颗"兼容即用"的替代料,背后是 48–72 小时的连环测试与固件适配。你以为你在卖芯片,其实你在卖"风险对冲"。
第三,客户的采购逻辑已经改写。HBM 合同要提前一年锁,客户没得换;而通用 DRAM/NAND 本来"随买随有"的自由正在消失。
供应链的铁则正在变成:谁能把不确定性做成稳定的服务,谁就能把一次性交易变成年度托管。
第四,资本周期会奖励"有现金流的服务",而不是"等死的研发"。摩根士丹利喊"存储超级周期",厂商财报里 HBM 收入按年翻倍,美光单季把 HBM 拉到近 20 亿美元、全年指引看 80 亿;这种结构下,靠卖裸芯片的中小厂商会更难拿到信贷,反而是"服务化交付"能给银行看得见的回款节奏。
落地模型"把芯片当服务卖"
“把芯片当服务卖”,不是一句口号,是一个可以落地的模型。想象一个标准动作:T+0 接单即拉 BOM 的替代矩阵;T+0.5 小时调用实验室脚本做首轮兼容性 Smoke Test;T+8 小时给出 A/B/C 三档料号+风险点;T+24 小时提供小批量样品;T+48–72 小时返回老平台(DDR4/老主控)在典型负载下的误码、掉电、老化数据;T+96 小时派驻工程师到产线联调,顺带把"可追溯"与"质保SLA"嵌进去。
这一串动作里,最值钱的不是那颗芯片,而是"把涨价与断供的不确定性,变成了客户可预算的确定性"。
当通用内存的价格在 15%–30% 的区间里摇摆,能把"不可控"卖成"服务"的公司,利润结构立刻重排:材料毛利吃一口,服务毛利再吃一口。
存储优势
你可能会问:这套东西是不是只对存储有效?恰恰相反,存储是最好啃下的试验田。
理由有三:一是数据透明,TrendForce 的价格与合约动向几乎周周更新,客户对"服务溢价"的心理锚容易建立;二是替代空间大,DDR4/DDR5/LPDDR 之间在特定平台可做降级/等容替代;三是需求深、机会多——AI 训练与推理把服务器端的带宽与容量拉到新高度,边缘设备的"能用就行"不会消失,这两端的撕裂正好给服务化找到了缝隙。
市场信号
我们再看几个冷冰冰的信号,顺着它把商业模型定死。
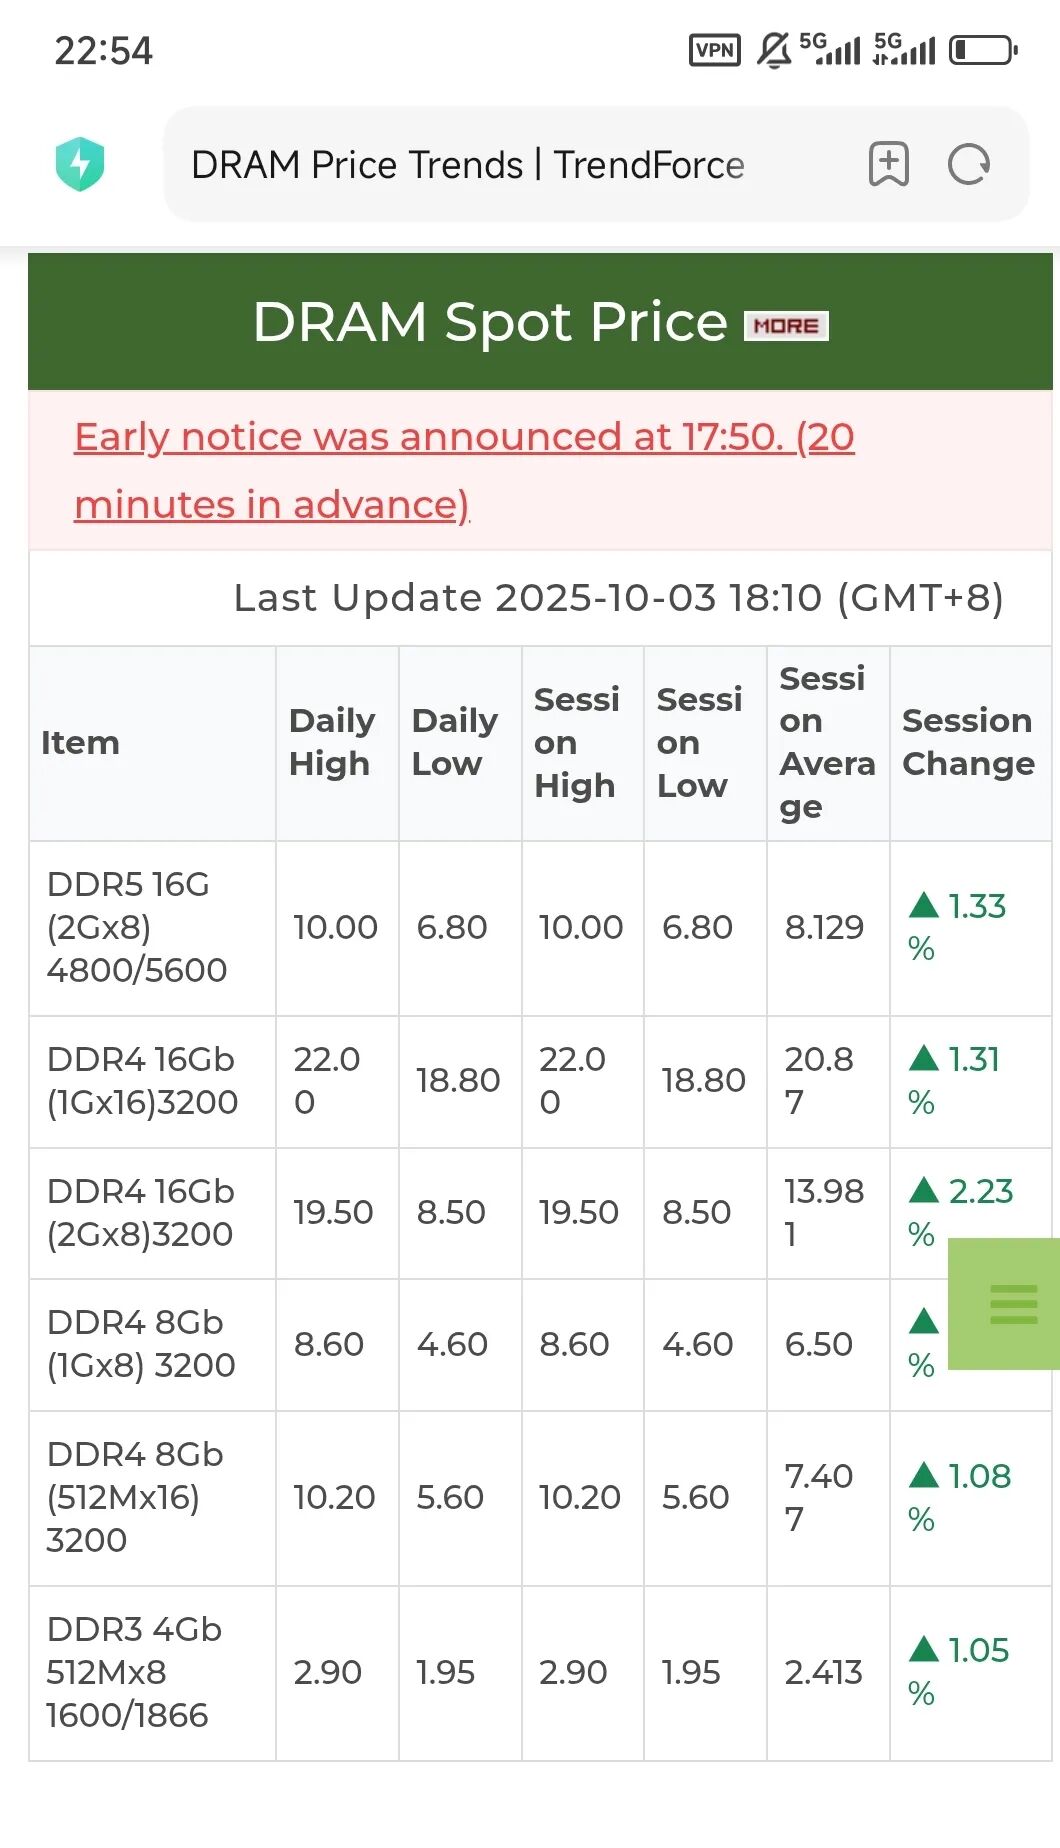
现货与合约同时抬升:Q3 PC DRAM 合同价季增 8–13%,Q4 合同端继续+15–20%。这意味着"赌现货"的客户被迫回到长期协议,服务商的"年度托管"正好接住这波迁移。
厂商主动重定价:美光暂停报价、恢复后统一上调;三星、闪迪按季度策略分步加价;这把"价格锚"钉在高位,服务商能以SLA对冲价格波动,拿差价不是原罪,是能力税。
产品结构迁移:HBM 收入爆冲,厂商优先保障服务器与HBM;传统 DDR4 被挤压,出现"DDR4>DDR5"的阶段性倒挂;这等于在通用市场制造一个"无人区",服务商去做"老平台守护者",反而有了议价权。
国产突围
很多朋友还在问"国产怎么突围"。我给的答案很庸俗:别再跪拜制程崇拜,先把客户的夜班从凌晨三点救到一点。
做三件务实的小事:
1把测试做成产品——测试菜单公开、报价透明、报告标准化
2把交付做成物流——小批量常备、区域前置仓、SLA 写进合同
3把售后做成监控——上线后 30 天驻场、固件 OTA、异常看板对客户开放
当对手还在做"我这颗芯片性能更强"的PPT,你已经把"明天能不能开机"写进合同;当对手的合约被价格波动撕裂,你在"三天搞定替代"的口碑里收取续费。
这个行业里最贵的,不是 3nm 的宣传语,而是一张 “48 小时复工"的承诺书。
资本逻辑
有人担心"服务化会不会太重”。看一眼资本的投票吧:HBM 把上游利润越吸越高,通用市场的风险越甩越远;在这一结构下,中小公司如果还想靠卖裸芯片吃饭,只会被迫做最低价供货商。
相反,把服务做成订阅,哪怕材料毛利低,也能靠现金流穿越周期。美光股价一个月里暴拉 40%–60% 的时间窗口,背后就是"高附加值记忆"话语权的重定价;而你在下游能做的就是:把客户的焦虑定价。
最终结论
写到这里,结论就不需要我大声喊:
下一波国产芯片的胜利者,不是"更先进的那颗",而是"更负责的那支队伍"。
在"超级周期"里,把芯片当服务来卖,用测试、交付、售后把不确定性打包成确定性,才是最大规模的技术创新——一种不写论文、却能拯救现金流的创新。
注:文中数据与动向来自业内权威及公开渠道

关注公众号「如是有为」
微信扫一扫,新文章先在公众号发出。