3 万块的人形机器人,把编码器逼到了另一个赛道
首发于公众号「如是有为」 · 查看原文
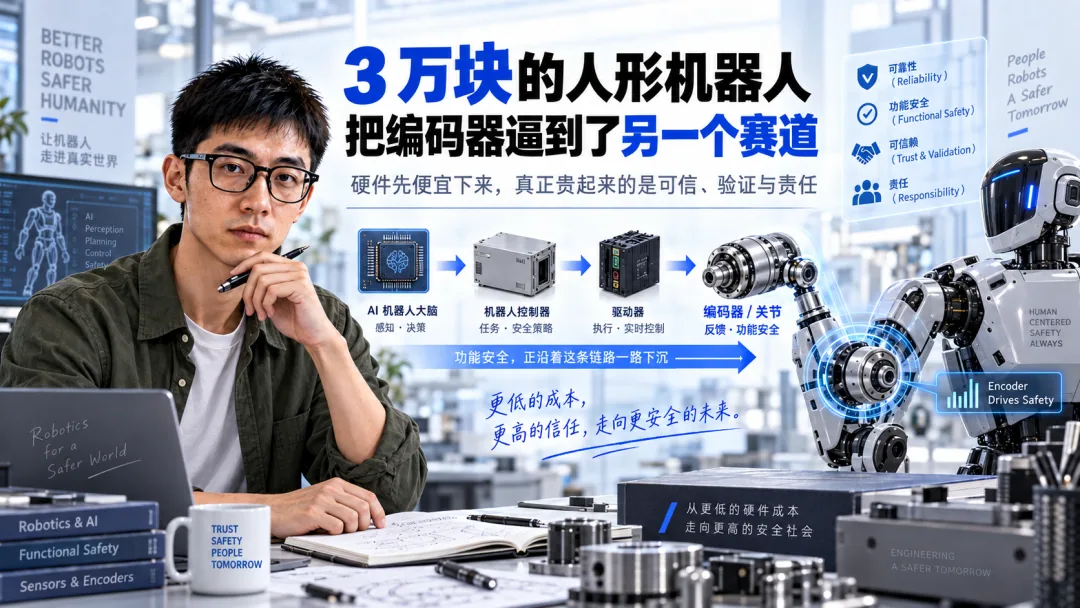
当硬件先便宜下来,真正开始变贵的,是可信、验证和责任。对编码器来说,下一轮竞争可能不再是谁把角度做得更漂亮,而是谁敢让几百万个关节,连续几年相信那个角度。
“When does the humanoid become cheaper than the task?”
—— Giuliano Liguori,谈 5000 美元级人形机器人
这句话现在已经不是遥远的假设。宇树官网上的 R1 AIR,含税售价已经做到 2.99 万元,20 个关节电机;R1 是 3.99 万元,26 个关节电机。更值得注意的是,R1 参数表里的“关节编码器”一栏并没有消失,反而明确写着:双 + 单编码器。
第一次看到这个价格,很容易顺着一个老思路想:整机都只卖 3 万块了,编码器还能卖多少钱?但把最近几条机器人新闻放在一起看,我越来越觉得,这不是一场单纯的 BOM 降价赛。
便宜,不等于敢放进产线
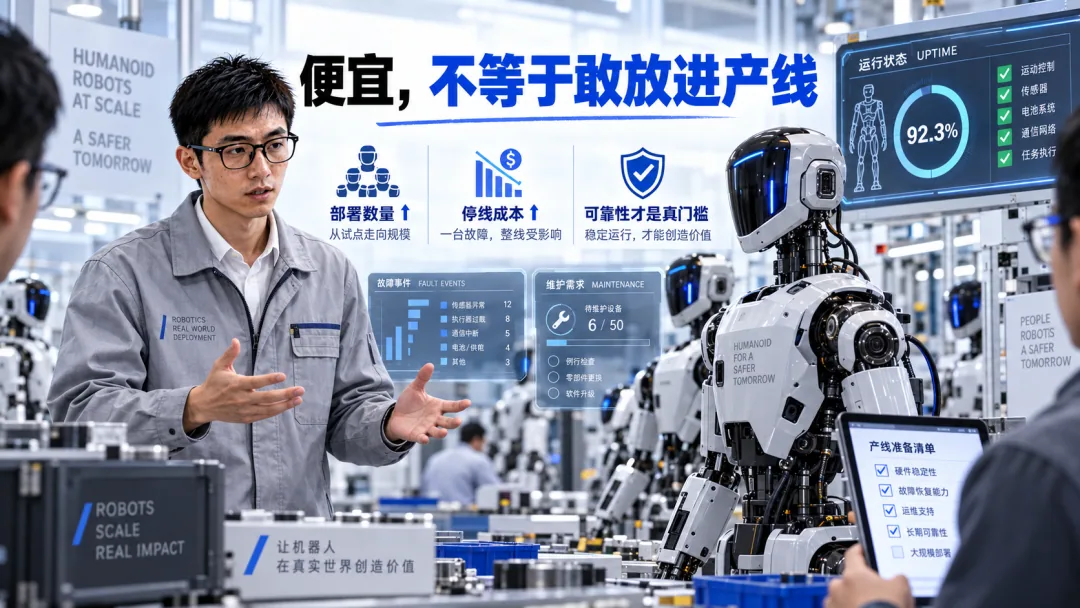
这里有一个很大的反差。一边,人形机器人的本体价格已经掉到了过去很难想象的位置;另一边,国际机器人联合会 IFR 的最新统计是:2025 年全球面向工业和专业服务场景销售的人形机器人,大约只有 7000 台。而 2024 年传统工业机器人安装量约 54.2 万台。
更关键的是,这 7000 台里相当一部分仍然被研究机构和企业用于 AI 开发,并不等于已经在生产线上稳定替代人工。也就是说,硬件价格已经先跑下来了,工业现场却没有跟着一起跑下来。
规模会把“小概率”放大
约 9600 万
20 个关节 × 1000 台 × 16 小时/天 × 300 天
这已经是接近一亿“关节·运行小时”的量级。
这时候,实验室里一年碰不到一次的偶发问题,到了现场就可能天天有人碰到。关节报码一次、位置跳一次、通信超时一次、重新找零一次,对单台机器都不算大事;乘上成百上千台机器人以后,它们会变成停线、维护、工单和责任。
所以机器人越便宜,真正昂贵的东西反而越容易浮出来:不是“能不能动”,而是“能不能一直动”。
仿真 95%,落地未必 95%
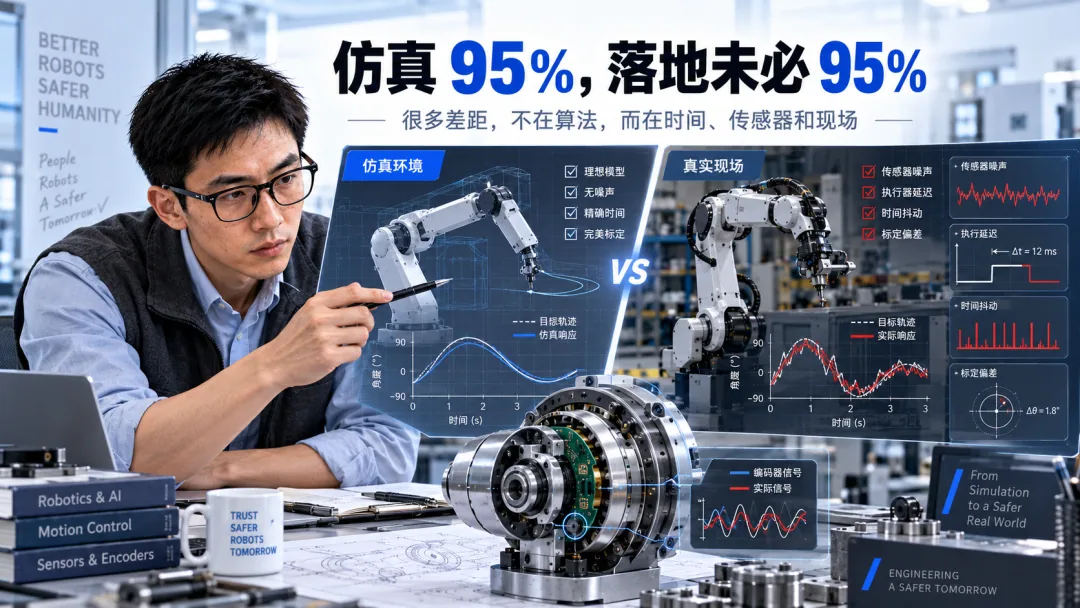
这也是为什么我最近越来越在意 Sim-to-Real 这件事。仿真里的状态太干净了:角度就是角度,时间就是时间,一个状态就是一个状态。到了真实世界,控制器拿到的每一个“角度”背后,其实都拖着一串现实问题:传感器噪声、机械误差、通信延迟、时间抖动、启动状态、异常恢复。
真正进入量产以后,系统工程师问的问题会慢慢变化。他当然仍然关心分辨率、精度和延迟,但更麻烦的问题往往是:
连续跑三个月以后,有没有一次无法解释的跳变?
掉电重启之后,状态是不是确定的?
数据异常的时候,控制器知不知道它异常了?
现场出现一次 Fault,能不能留下足够的信息追溯?
返厂以后复现不了的问题,系统有没有证据链?
这已经不完全是“测得准不准”的问题,而是这个角度值值不值得相信。过去 Datasheet 主要证明一颗芯片“能做到什么”;进入大规模机器人以后,客户还会越来越要求你证明:它什么时候做不到,以及做不到的时候系统能不能知道。
编码器不会先消失,先消失的可能是“只输出角度”的产品定义
宇树 R1 已经卖到 2.99 万元,但官网仍然保留“双 + 单编码器”这样的关节配置。这个细节至少说明了一件事:低价机器人并没有简单沿着“传感器越少越好”的方向走。
AI、视觉、IMU、电流模型、状态估计当然都在变强,它们会降低系统对某些单一传感器指标的依赖。但系统越复杂,真正进入工业以后,反而越需要知道:现在这个关节状态到底能不能信。
一线感受
最近了解昆泰芯同时推进磁编码器、感应式编码器和光学编码器时,我反而越来越少问“哪一种原理天生更高级”。真正做进产品以后,我更在意的是:出了问题以后好不好判断、批量装配后能不能保持一致、现场漂了以后系统自己知不知道、异常板回来以后能不能快速分清是芯片、磁铁、线圈、码盘、安装还是软件。
这几个问题以前很少写在规格书第一行,但机器人规模一旦起来,它们可能比“再多两位分辨率”更接近真正的产品价值。于是编码器的产品边界也开始变:从位置测量器,往状态可信度和诊断节点走。
功能安全,正在一路下沉
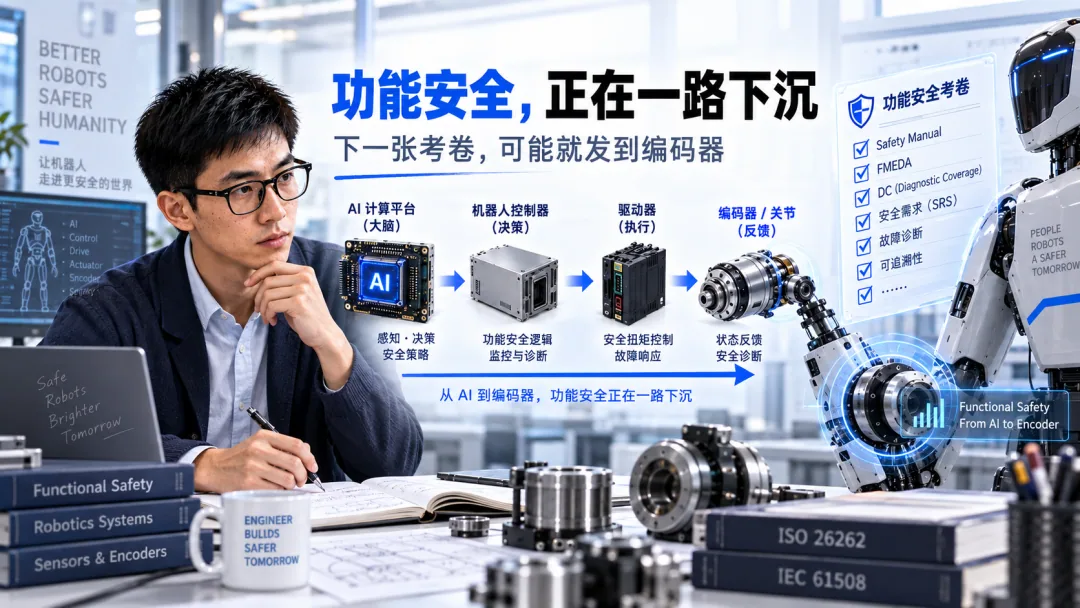
最近另一条新闻更值得注意。NVIDIA 的 IGX Thor 已经不是简单把算力做大,而是把功能安全直接带进机器人边缘 AI 平台:独立的 Functional Safety Island,面向 ISO 26262 与 IEC 61508,并把安全域和普通计算域做硬件隔离。
Agility Robotics 最新的 Digit 5 也把“cooperatively safe work at scale”放到了产品核心位置。它背后不是一段漂亮演示视频,而是超过 6.5 万小时的真实运行经验,并进一步把安全控制、现场部署和规模化运维绑在一起。
这几个信号放在一起看,变化就很清楚:机器人正在从“先让它动起来”,走向“证明它可以一直这样动”。而且这张卷子已经从算力这一头开始往下发了。
从“大脑”往关节下沉
AI 计算平台开始考功能安全 → 控制器要有独立安全逻辑 → 驱动器要能执行确定的安全动作 → 再往下,编码器和关节反馈就必须回答:故障能不能检测?异常能不能区分?输出是否可追溯?系统该不该继续信这个角度?
这时候最残酷的一件事:ASP 往下,责任往上
当机器人卖 30 万的时候,一颗编码器多几十块钱,不一定有人特别在意。到了 3 万块这一档,几十块钱当然开始有人算。
所以编码器一定会继续被压成本。但麻烦在于,可靠性要求不会因为机器人便宜十倍,就跟着降低十倍。机器人越便宜、部署数量越大,总运行小时越长,小概率故障越容易被从角落里拽出来。
ASP 要往下走,责任却要往上走。
芯片可能更便宜,但客户会要更多验证、更好的诊断、更完整的追溯、更长的寿命数据,以及对失效边界更清楚的说明。
以后真正进入工业人形机器人供应链,编码器厂商可能越来越多地面对 Safety Manual、FMEDA、诊断覆盖率、FIT、故障响应时间、可追溯性这些过去在机器人领域没那么靠前的问题。
这是一个很有意思的产业阶段:东西越来越便宜,证明这个东西值得信却越来越贵。
真正贵的,开始不是芯片
原文问的是:什么时候人形机器人完成一项任务的成本,会低于人来完成这项任务?
站在机器人底层芯片这一侧,我觉得还可以再追问一句:
When does failure become
more expensive than the sensor?
什么时候一次错误的代价,开始远远超过这颗传感器本身?
到了那个时候,一颗编码器 20 块还是 30 块,当然仍然重要,但已经不是唯一的问题。更重要的是:一年一百万颗里面会不会突然跳几颗?机器人摔一次以后数据还可信吗?出了问题有没有办法知道是芯片、磁铁、安装、通信还是控制?客户敢不敢把这颗器件放进去,然后让机器人自己跑几千小时?
所以我现在再看“5000 美元人形机器人”这件事,感受已经和最开始不一样了。
它当然意味着机器人硬件成本正在快速下降。但也意味着,最容易降价的那部分,可能已经先降下来了。接下来真正贵的,会是可靠性、验证、安全和责任。
最后一句
以前这个行业最容易展示的是一张漂亮的参数表。
以后真正值钱的,可能是客户敢不敢让几百万个关节,连续几年相信你输出的那个角度。
这才是 3 万块人形机器人,把编码器逼进去的新赛道。
资料核对
Unitree R1 官方参数页:R1 AIR ¥2.99 万、20 自由度,关节编码器“双 + 单编码器”。
Reuters / IFR:2025 年全球工业及专业服务人形机器人销量约 7000 台;2024 年传统工业机器人安装约 54.2 万台。
NVIDIA IGX Thor:集成功能安全隔离域,面向 ISO 26262、IEC 61508。
Agility Robotics Digit 5:基于超过 65,000 小时真实运行经验,强调 cooperatively safe work at scale。
本文图片为文章配图,技术示意用于表达系统关系,不代表具体产品内部结构。

关注公众号「如是有为」
微信扫一扫,新文章先在公众号发出。